人工知能(AI)データセンターの世界的な建設ラッシュは、もはや投機的な期待の段階を過ぎ、物理的現実に真正面からぶつかっています。
設備投資(capex)の予測は、いまや歴史的な水準に達しています。しかし、送電網、サプライチェーン、建設コスト、そして実際のAI導入率を分析すると、計画されたインフラと実行段階との間に広がるギャップが明らかになります。
1. プロジェクトの中止と実行遅延
データセンター業界は実行上のボトルネックに直面しています。例えば、Union of Concerned Scientists のエネルギーおよび系統モデリングデータによると、アナリストは最近発表されたデータセンター容量の実際の建設化率は半分(50%)にとどまると保守的に想定しています。さらに、構造的な系統および供給制約のため、プロジェクトがフル容量に達するまで最長5年かかる場合があります(Rising, 2026)。
公表資料でプロジェクトが露骨に「中止」と表現されることはほとんどありません。代わりに、オーナーは無期限延期にするか、段階的に取りやめます。主因は系統連系待ち行列の滞留です。主要電力市場では、100 MWから1,000 MW規模の施設に対する系統接続承認に、現在5年から7年を要します。その結果、Big Tech が求める18〜24か月の市場投入スピードとは完全に整合しません(Bashir, 2026; Enriquez-Contreras, 2026)。
2. 資本配分: データセンター対土木インフラ
2025年には、上位5社のテクノロジーハイパースケーラー(Amazon、Apple、Microsoft、Alphabet、Meta)による設備投資は4,200億ドルを上回りました(Bashir, 2026)。さらに2026年には、Amazon、Google、Meta、Microsoft、Oracle の合算 capex ガイダンスが前年同期比で約50%増加し、6,000億ドルから7,000億ドルに向かっています(Bashir, 2026)。
一方、2025年半ばまでに、データセンターとIT製造施設だけへの支出は米国GDP全体の1%に達しました。これにより、ソフトウェアを含むIT関連投資全体はGDPの5%となり、2000年のドットコム・ブームのピークを上回りました(Aldasoro, 2026)。
その結果、この巨額の資本集中は公共インフラ投資を上回る速度で進んでいます。
データセンターの物理構造は、通常、総プロジェクト費用の25%を占め、残りの75%は高利益率のIT機器(専用AIチップやネットワーク機器など)に配分されます(Aldasoro, 2026)。その結果、データセンターブームにおける実際の土木工事および建築工事部分だけでも、年間1,000億ドル超に達します。さらに、地域の住宅市場や土木インフラ市場から大量の労働力と資材を引き離しています。
3. 世界の電力と容量需要
要するに、データセンターの電力需要は従来の公益事業計画モデルを変えました。
- 世界の電力使用量: 世界のデータセンターの電力消費は約7,00 TWhに達しました(Berahab, 2026)。これは、世界全体の電力消費量のおよそ2.5%から3%に相当します。
- ギガワット規模: 7,00 TWh の継続消費は、世界全体でおよそ80 GWの定常ベースロードに相当します。
- 系統の乖離: 特定の高密度クラスターでは、集中の度合いはさらに極端です。例えば米国では、データセンターの電力需要が全国総電力の4%から2028年から2030年には12%へ上昇すると予測されています(Ambrose, 2026)。現在、開発業者は個別のAI施設を100 MWから1,000 MWの容量で計画しており、これは8万戸から80万戸分の住宅の消費電力に相当します(Privette, 2026)。
4. 中核的な供給制約とボトルネック
世界の送電網供給
まず、送電網のみの電力供給は深刻な構造的限界に突き当たっています。公益事業者は10年以上の計画サイクルで動いている一方、ハイパースケーラーは5年先を見据えて計画しています(Bashir, 2026)。その結果、このミスマッチが事業者を、ハイブリッドアーキテクチャ、系統外発電、マイクログリッド、オンサイト蓄電へと向かわせています(Enriquez-Contreras, 2026)。
電子部品と鉱物
同様に、サプライチェーンの脆弱性は、標準的な半導体から、重要鉱物および高電力電気部品へと移っています(Berahab, 2026)。大型昇圧変圧器、開閉装置、高圧配電ユニットのリードタイムは、今なお歴史的な80〜120週間の水準にあります。US
建設コスト
さらに、輸入鋼材、電気部品、特殊機器への関税により、米国内の建設コストは上昇しました。熟練職人労働者(電気技師、配管工)の深刻な不足も相まって、米国の中核市場におけるデータセンターの構造建設コストは大幅に上昇しています。
水と冷却
高密度AIクラスターには液冷が必須です。しかし、蒸発式冷却および直接冷却システムは、地域の流域に極めて大きな圧力をかけます。例えば、標準的な地域展開では年間5,000〜37,000 acre-feetの水を必要とする場合があります。これにより、季節的な干ばつ時には強い規制上の反発が生じます(Henzl, 2026; Privette, 2026)。
5. エネルギーミックスとマクロ経済ショック
世界的には、化石燃料が依然としてデータセンター電力の約55%から60%を供給しています(主に米国と欧州では天然ガス、アジアでは石炭とガスの混合)。ハイパースケーラーは「ネットゼロ」を主張するために大量の再生可能エネルギー証書(REC)を購入しています。しかし、ピーク時に実際に送電網から引き出している物理的なベースロード電力は、主として火力発電ユニットに依存しています(Kay, 2026)。
石油価格変動と地政学リスクの影響
一次エネルギー商品指数は広範な価格低下を経験しました。それでも、マクロ経済リスクは完全にインフラとサプライチェーンの脆弱性へ移っています(Berahab, 2026)。石油や天然ガス価格が高くなっても、機器と労働がコストを左右するため、データセンターの建設コストには深刻な影響を与えません。むしろ、営業費用(OpEx)に大きな影響を及ぼします。データセンターは、平坦で連続的な負荷プロファイルを持ち、急激かつ大規模な電力ランプを伴います。そのため、リアルタイムの卸電力市場の変動は大きな打撃となります(Bashir, 2026; Kay, 2026)。
その結果、系統安定性を維持するために高コストの石油焚きピーク電源や単純サイクルのガス・ピーカー発電を起動しなければならない場合、運用コストは急激に上昇します(Kay, 2026)。
6. チップの備蓄対将来の不足
2021年から2023年にかけての深刻な半導体不足の期間、テクノロジー大手(Meta、Microsoft、Oracle、OpenAI)は、先進GPUを積極的に過剰発注し、備蓄しました。その目的は、将来の計算能力を確保することでした。
しかし、現在の市場に参入するにあたり、この戦略には構造的な減価リスクが伴います。AIハードウェアの効率とアーキテクチャは急速に改善しており、数年単位のサイクルでは処理能力の伸びがエネルギー消費の増加を上回ります。その結果、備蓄されたチップは実際に稼働中の電源に接続される前に経済的に陳腐化するリスクを負います(Mackay, 2025)。テック企業が必ずしも長期的需要を見誤っているわけではありませんが、そうしたチップを収容する物理的なデータセンターを建設業者がどれほど早く供給できるかは、過大評価していました。例えば、約束されていた50 MWの系統接続が2年遅れているため、数百万ドル相当の先端シリコンが空調管理された物流倉庫に滞留しています。
7. グローバル支出と地域別内訳
地理的に見ると、世界のデータセンター・インフラ支出(建設費とIT機器を含む)は極めて集中しています。
- 北米(米国東部/バージニア、中部、西部): 世界支出の約50〜55%を占めます。これは、ノーザンバージニアおよび主要クラウドゾーンにハイパースケール・ネットワークが歴史的に集中していることが要因です。
- アジア太平洋(中国、シンガポール、日本、インド): 25〜30%を占めます。中国の国内再生可能エネルギー能力の大幅な拡大が、その急速な構築を強力に支えています(Wang, 2026)。
- 欧州(FLAP-D:フランクフルト、ロンドン、アムステルダム、パリ、ダブリン): 厳格な環境規制と電力制約に強く縛られながら、12〜15%を占めています。
- 中東・ラテンアメリカ: 5%で、成長中です。UAEやサウジアラビアなどの地域では、主権AIインフラに多額の投資が行われています。
8. 循環取引とVCクラウドループ
一方で、独自の資本循環メカニズムがAIのバリュエーション・サイクルを支えてきました。この「循環ループ」は、主要ハードウェア設計企業、ベンチャーキャピタル、専門GPUクラウド事業者の戦略的連携によって機能します。
- ハードウェアベンダーによる投資: 支配的なチップ供給企業が、AIスタートアップまたは専門ベンチャーキャピタルファンドに直接資本を投じます。
- 計算資源の義務付け: 資本注入または戦略提携の条件として、これらのスタートアップは、債務で資金調達された専門GPUクラウド事業者と契約します。
- 売上のラウンドトリッピング: 専門クラウド事業者は、その資本を用いて、再び主要チップ供給企業から数十億ドル規模の大量ハードウェアを発注します。
その結果、この仕組みはエコシステム全体で帳簿上の売上を加速させます。しかし同時に、ソフトウェアサービスの最終ユーザーによる自然発生的な企業導入を必ずしも完全には反映しない、先行需要シグナルも生み出します。
9. どこに落とし穴があるのか。分断された指標
現在のAI建設ラッシュにおける根本的な構造的「落とし穴」は、4つの異なる指標の間にある本質的な数学的ミスマッチにあります。
調達済みチップ − 完成施設 − 利用可能なギガワット − ソフトウェア売上
実務上、チップ購入に投じられる資本は、それが円滑に運用中のデータセンターへ線形に変換されることを前提としています。しかし、シリコンの導入はソフトウェアの速度(数週間)で進む一方、電力会社の系統や変電所建設は物理的な速度(数年)でしか進みません。
さらに、財務モデルでは、現在のインフラ投資水準を正当化するために、業界が年間6,500億ドルから2兆ドルのソフトウェア売上を生み出す必要があります。しかし、主要な生成AI基盤モデル提供企業が2025年に計上した売上の合計は、その必要額のごく一部(200億ドル未満)にとどまりました(Ramzanali, 2026)。つまり、数値は構造的に誇張されています。企業は資本支出を今日、資産として計上しますが、そのインフラの背後にある債務を返済するために必要な売上は、なお投機的なままです。
10. ソフトウェア導入の現実
インフラ整備は、企業向けソフトウェアアプリケーションが生成AIを迅速に大規模統合し、収益化することを前提としています。しかし実際には、企業の導入は想定よりも遅く、技術的にもはるかに複雑です。
例えば、企業はデータプライバシー、モデルの幻覚リスク、統合コスト、そして投資収益率(ROI)の不透明さという深刻な逆風に直面しています。その結果、企業は大規模で高コストな基盤モデルから、より小規模で高度に最適化されたオープンソースのローカルモデルへと移行しています。これらのモデルは必要な計算能力が大幅に少なくて済みます。そのため、この変化は、大規模で集中型のハイパースケール学習クラスターに対する見込み需要を直接的に押し下げます。
11. 一般請負業者のための戦略的プレイブック
一部の請負業者は、固定価格または厳しい工程主導のデータセンター建設契約を締結しています。こうした請負業者にとって、この変動の激しい環境を乗り切るには、直ちに保護的な運営上の調整が必要です。
1. 電力と系統連系のガードレールを徹底する
第一に、系統電力が初日から利用可能であることを前提にした工程は、絶対に組まないことです。
- 契約上の保護措置: 地方電力会社による恒久電力供給の遅延を、Excusable, Compensable Delaysとして契約書に明示的に分類することを確実にしてください。
- 運営上の代替策: 試運転のために、オーナー支給の一時発電設備(ディーゼル/ガスタービン・マイクロタービン)へ請負業者が移行できる条件を標準化し、違約金や工程ペナルティが発生しないようにしてください。
2. 高度調達によりサプライチェーンリスクを移転する
第二に、電気インフラ(変圧器、開閉装置、チラー)の長納期は、プロジェクト利益率に対する単一最大の脅威です。
- 資材譲渡契約: 重要な長納期機器はすべて、Owner-Furnished, Contractor-Installed (OFCI)の枠組みに移行してください。
- エスカレーション条項: 機器を請負業者調達とする場合は、世界の商品指数に連動した厳格な資材価格エスカレーション条項を盛り込み、突然の関税調整や輸送ショックに備えてください。
3. 土木労務とコストエクスポージャーを抑える
第三に、データセンター建設は、熟練労働力の大規模で局所的な需要を生みます。その結果、地域の技能者不足が労務費を押し上げます。
- プレファブ化とモジュール建設: 可能な限り、物理労務を現場外へ移してください。工場製作のモジュール式電気室、スキッド搭載の機械設備、端末処理済みケーブルアセンブリを活用し、現場の労務密度を下げてください。
- 労務指数連動: 近隣の競合ハイパースケール案件が地域の組合賃金または市場賃金を急騰させた場合に備え、固定価格契約には地域別労務費調整条項を確実に盛り込んでください。
12. 段階的施工スケジュールに柔軟性を組み込む
最後に、プロジェクト調整やスコープ削減が50%の確率で起こり得ることを踏まえ、オーナーが途中で建設を停止または減速する可能性を前提にしてください。
- 明確な解除・停止条件: テッククライアントがチップ納入の遅延や企業の設備投資再編に合わせて建設を一時停止した場合でも、一般管理費の全額回収、撤去費用、再動員プレミアムを保証する、堅牢な「便宜上の停止」条項を定義してください。
- リスクプロファイル:EPC請負業者とPPPプロジェクト・コンソーシアム
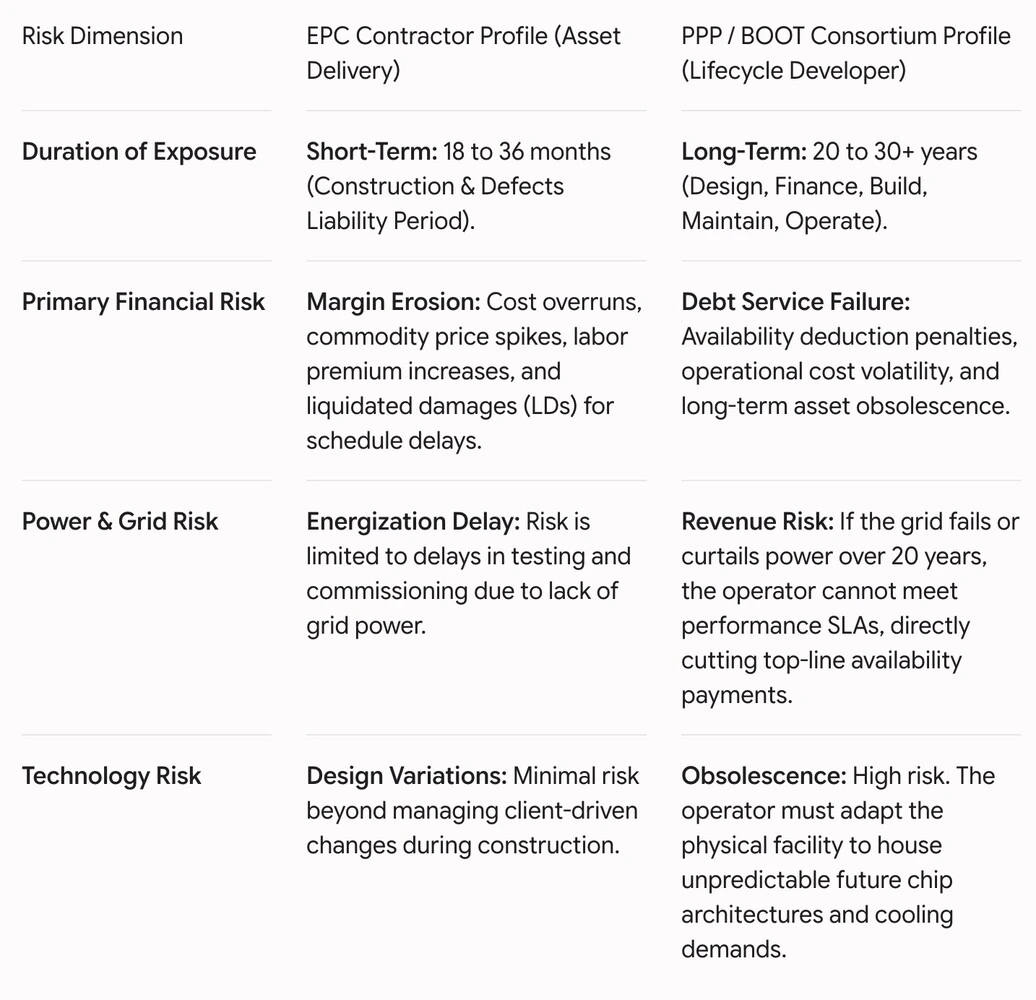
現在のデータセンター市場では、請負業者の構造的なリスクエクスポージャーは、デリバリーモデルによって完全に異なります。例えば、従来型のEngineering, Procurement, and Construction (EPC)請負業者は、短期の資産引渡しモデルで事業を行います。これに対し、Public-Private Partnership (PPP)またはBuild-Own-Operate-Transfer (BOOT)開発事業者は、数十年にわたるライフサイクルリスクに踏み込みます。
したがって、これらのリスクの大きさを把握し切り分けるには、系統のボトルネック、テッククライアントの変動性、資本構成が各モデルにどのように異なる影響を与えるかを見る必要があります。
リスクマトリクス:EPC対PPP
EPC請負業者に対するリスクの大きさ
EPC請負業者にとって、現在の市場は時間がそのまま現金である、極めてスピードの速い地雷原です。データセンターのハイパースケーラーは、ほぼ何よりも市場投入速度を優先します。その結果、EPC契約には厳しい工程と重い遅延損害金が設定されます。
主要な脆弱ポイント:
- 調達の罠: 調達サイクルは施工工程と一致していません。昇圧変圧器や開閉装置に通関または製造遅延が生じた場合、工程遅延の損失はEPC請負業者が負担します。
- 労務集中ショック: データセンターは、ノーザンバージニアやフランクフルトのような集積地に建設されることが多くあります。仮に近隣のハイパースケーラー案件が資金流出に直面し、地域の電気工を確保するために残業単価の倍額を支払い始めたとすると、EPC請負業者の固定労務予算は一気に吹き飛びます。
- 試運転の停滞: EPC請負業者は、統合システム試験(IST)を実施するために電力会社の受電電力を必要とします。地元電力会社が接続時期を逃せば、請負業者の資本はプロジェクト内に閉じ込められたままになります。その結果、最終承認が滞り、一般管理費が燃え続けます。
EPCのリスク姿勢: EPC請負業者は、取引防衛に強く注力しなければなりません。実務上、これは資材価格リスクを供給者へ移転し、工程マイルストーンをオーナー管理の引渡し項目(電力利用可能性など)に連動させ、モジュール工法を活用して地域の労務不足からプロジェクトを守ることを意味します。
PPPプロジェクト請負業者兼オペレーターに対するリスクの大きさ
対照的に、PPPまたはBOOTコンソーシアムにとって、建設は単なる第1段階にすぎません。真のリスクは20年から30年の運営期間にあります。そこでは、コンソーシアムは公共部門または企業の性能要件と、構造インフラの現実とのバランスを取らなければなりません。
主要な脆弱ポイント:
- 構造的陳腐化のジレンマ: これは長期オペレーターにとって最大の単一リスクです。例えば、現在40 kWラックの空冷を前提に設計された施設は、7年後には機能的に陳腐化する可能性があります。AIハードウェアが完全に液冷の100 kW超密度へ移行した場合です。PPP契約で、オペレーターに特定の計算能力または環境効率の維持が求められる場合、稼働中施設の改修はプロジェクトの長期財務モデルを破綻させる恐れがあります。
- 稼働可能性支払いの減額: PPPの収益モデルは通常、資産の稼働可能性と厳格なサービスレベル契約(SLA)に依存します。地域の水不足により冷却能力が制約されることもあれば、送電事業者が夏季ピーク需要時に出力抑制を課すこともあります。いずれの場合でも、PPP事業会社は、根本原因が地域系統の不調であっても、深刻な金銭的ペナルティに直面します。
- マクロ経済的なOPEXエクスポージャー: 長期インフレが来る前にプロジェクトを離れるEPC請負業者とは異なり、PPPオペレーターは、数十年にわたるエネルギー価格の変動、炭素税の変化、専門技術者の予測不能な労務費にさらされます。契約のインフレ連動条項が実際のデータセンター運営コストを追随できなければ、利益率は時間とともに着実に侵食されます。
PPPのリスク姿勢: PPPコンソーシアムは、取引上の保護措置に頼ることはできません。むしろ、初期設計と財務モデリングに構造的レジリエンスを直接組み込む必要があります。つまり、長期の電力購入契約(PPA)の確保、二重系冷却システムへの投資、そして将来のハードウェア世代に構造解体なしで対応できる十分な柔軟性を施設の外殻に持たせることが必要です。