ხელოვნური ინტელექტის (AI) მონაცემთა ცენტრების გლობალურმა აშენებამ სპეკულაციური ენთუზიაზმის ფაზა უკვე გაიარა და პირდაპირ შეეჯახა ფიზიკურ რეალობას.
კაპიტალური დანახარჯების (capex) პროგნოზები ახლა ისტორიულ ნიშნულებს აღწევს. თუმცა, ელექტროქსელების, მიწოდების ჯაჭვების, სამშენებლო ხარჯებისა და AI-ის რეალური მიღების ტემპების ანალიტიკური დაშლა აჩვენებს, რომ დაგეგმილ ინფრასტრუქტურასა და ოპერაციულ შესრულებას შორის უფსკრული ფართოვდება.
1. პროექტების გაუქმება და შესრულების დაგვიანებები
მონაცემთა ცენტრების ინდუსტრია შესრულების ბოთლნეკს აწყდება. მაგალითად, Union of Concerned Scientists-ის ენერგიისა და ქსელის მოდელირების მონაცემები მიუთითებს, რომ ანალიტიკოსები კონსერვატიულად მიიჩნევენ, რომ ახლად გამოცხადებული მონაცემთა ცენტრის სიმძლავრის მხოლოდ ნახევარი (50%) აშენდება რეალურად. გარდა ამისა, პროექტებს შეიძლება ხუთ წლამდე დასჭირდეს სრული სიმძლავრის მიღწევისთვის სტრუქტურული ქსელური და მიწოდების შეზღუდვების გამო (Rising, 2026).
საჯარო განცხადებებში იშვიათად გამოიყენება ტერმინი „გაუქმებული“. ამის ნაცვლად, მფლობელები მათ განუსაზღვრელი ვადით აჭიანურებენ ან ეტაპობრივად აუქმებენ. მთავარი მამოძრავებელი არის interconnection queue backlogs. მთავარ ენერგობაზრებზე 100 MW-დან 1,000 MW-მდე ობიექტისთვის ქსელთან შეერთების დამტკიცებას ახლა 5-დან 7 წლამდე სჭირდება. შედეგად, ეს სრულად აცდენილია Big Tech-ის სასურველ 18-დან 24-თვიან market speed window-ს (Bashir, 2026; Enriquez-Contreras, 2026).
2. კაპიტალის განაწილება: მონაცემთა ცენტრები vs. სამოქალაქო ინფრასტრუქტურა
2025 წელს ხუთი უმსხვილესი ტექნოლოგიური hyperscaler-ის (Amazon, Apple, Microsoft, Alphabet და Meta) კაპიტალური დანახარჯები 420 მილიარდ დოლარს გადააჭარბა (Bashir, 2026). შემდეგ, 2026 წლისთვის Amazon-ის, Google-ის, Meta-ს, Microsoft-ისა და Oracle-ის ერთობლივი capex guidance დაახლოებით 50%-ით გაიზარდა წინა წელთან შედარებით და 600-დან 700 მილიარდ დოლარამდე ავიდა (Bashir, 2026).
ამავდროულად, 2025 წლის შუა პერიოდისთვის მხოლოდ მონაცემთა ცენტრებსა და IT საწარმოო ობიექტებზე დანახარჯებმა შეადგინა აშშ-ის მთლიანი GDP-ის 1%. ამან მთლიანი IT-თან დაკავშირებული ინვესტიცია (პროგრამული უზრუნველყოფის ჩათვლით) GDP-ის 5%-მდე აიყვანა, რაც 2000 წლის dot-com ბუმის პიკს აჭარბებს (Aldasoro, 2026).
შედეგად, კაპიტალის ამ მასიურმა კონცენტრაციამ საჯარო ინფრასტრუქტურულ ინვესტიციებს გაუსწრო.
მონაცემთა ცენტრის ფიზიკური სტრუქტურა, როგორც წესი, მთლიანი პროექტის ხარჯების 25%-ს წარმოადგენს, ხოლო მფლობელები დარჩენილ 75%-ს მაღალი მარჟის მქონე IT აღჭურვილობაზე ანაწილებენ (მაგალითად, სპეციალიზებულ AI ჩიპებსა და ქსელურ აპარატურაზე) (Aldasoro, 2026). შესაბამისად, მონაცემთა ცენტრების ბუმის რეალური სამოქალაქო საინჟინრო და სამშენებლო ნაწილი წელიწადში 100 მილიარდ დოლარს აჭარბებს. თავის მხრივ, ის დიდძალ შრომით და მასალით რესურსებს აკლებს რეგიონულ საცხოვრებელ და სამოქალაქო ინფრასტრუქტურის ბაზრებს.
3. გლობალური ენერგია და სიმძლავრის მოთხოვნები
მოკლედ, მონაცემთა ცენტრების ენერგომოთხოვნებმა ისტორიული კომუნალური დაგეგმვის მოდელები შეცვალა:
- გლობალური ელექტროენერგიის მოხმარება: მონაცემთა ცენტრების გლობალურმა ელექტროენერგიის მოხმარებამ დაახლოებით 700 TWh მიაღწია (Berahab, 2026). ეს შეადგენს საერთო გლობალური ელექტროენერგიის მოხმარების დაახლოებით 2.5%-დან 3%-მდე.
- გიგავატური მასშტაბი: 700 TWh უწყვეტი მოხმარება მთელ მსოფლიოში დაახლოებით 80 GW მუდმივ საბაზისო დატვირთვად გარდაიქმნება.
- ქსელური განსხვავება: გარკვეულ მაღალი სიმჭიდროვის კლასტერში კონცენტრაცია გაცილებით უფრო ექსტრემალურია. მაგალითად, შეერთებულ შტატებში პროგნოზები აჩვენებს, რომ მონაცემთა ცენტრების ენერგომოთხოვნა გაიზრდება ქვეყნის მთლიანი ელექტროენერგიის 4%-დან 12%-მდე 2028-2030 წლებში (Ambrose, 2026). დეველოპერები ახლა ცალკეულ AI ობიექტებს 100 MW-დან 1,000 MW-მდე სიმძლავრეზე გეგმავენ, რაც 80,000-დან 800,000 სახლამდე მოხმარების ტოლფასია (Privette, 2026).
4. ძირითადი მიწოდების შეზღუდვები და ბოთლნეკები
გლობალური ქსელის მიწოდება
პირველ რიგში, მხოლოდ ქსელზე დაფუძნებული ენერგომომარაგება სერიოზულ სტრუქტურულ ზღვარს აღწევს. კომუნალური კომპანიები მუშაობენ 10+ წლიან დაგეგმვის ციკლებზე, ხოლო hyperscalers 5-წლიან ჰორიზონტებზე გეგმავენ (Bashir, 2026). შედეგად, ეს შეუსაბამობა ოპერატორებს hybrid architectures-ისკენ, behind-the-meter generation-ისკენ, microgrids-ისკენ და ადგილზე შენახვისკენ უბიძგებს (Enriquez-Contreras, 2026).
ელექტრონიკა და მინერალები
ანალოგიურად, მიწოდების ჯაჭვის მოწყვლადობა სტანდარტული ნახევარგამტარებიდან გადავიდა კრიტიკულ მინერალებსა და მაღალი სიმძლავრის ელექტრო კომპონენტებზე (Berahab, 2026). ძირითადი step-up transformers-ის, switchgear-ის და მაღალი ძაბვის power distribution units-ის მიწოდების ვადები ისტორიულ 80-დან 120-მდეკვირას რჩება. US
სამშენებლო ხარჯები
გარდა ამისა, იმპორტირებულ ფოლადზე, ელექტრო კომპონენტებსა და სპეციალიზებულ აღჭურვილობაზე ტარიფებმა შიდა აშშ-ს სამშენებლო ხარჯები გაზარდა. მაღალკვალიფიციური პროფესიების მუშახელის მწვავე დეფიციტთან ერთად (ელექტრიკოსები, მილგამყვანები), მონაცემთა ცენტრების სტრუქტურული სამშენებლო ხარჯები აშშ-ის ძირითად ბაზრებზე მნიშვნელოვნად გაიზარდა.
წყალი და გაგრილება
მაღალი სიმჭიდროვის AI კლასტებისთვის თხევადი გაგრილება სავალდებულოა. თუმცა, აორთქლებადი და პირდაპირი გაგრილების სისტემები ადგილობრივ წყალშემკრებ აუზებზე უკიდურეს წნეხს ქმნის. მაგალითად, სტანდარტულ რეგიონულ აშენებას შეიძლება წელიწადში დასჭირდეს 5,000-დან 37,000 acre-feet-მდე წყალი. ეს სეზონური გვალვების დროს მკაცრ მარეგულირებელ წინააღმდეგობას იწვევს (Henzl, 2026; Privette, 2026).
5. ენერგიის ნაზავი და მაკროეკონომიკური შოკები
გლობალურად, ფოსილური საწვავი კვლავ უზრუნველყოფს მონაცემთა ცენტრების ენერგიის დაახლოებით 55%-დან 60%-მდე (ძირითადად ბუნებრივი აირი აშშ-სა და ევროპაში, ხოლო აზიაში ქვანახშირისა და გაზის ნაზავი). Hyperscalers ყიდულობენ Renewable Energy Certificates (RECs)-ის დიდ რაოდენობას, რათა განაცხადონ „net-zero“ სტატუსი. თუმცა, რეალური ფიზიკური საბაზისო ენერგია, რომელსაც ისინი პიკის საათებში ქსელიდან იღებენ, დიდწილად თერმულ გენერაციის ერთეულებზეა დამოკიდებული (Kay, 2026).
ნავთობის ცვალებადობისა და გეოპოლიტიკური რისკის გავლენა
ნედლი ენერგორესურსების ინდექსებმა ფართო ფასის შერბილება განიცადა. მიუხედავად ამისა, მაკროეკონომიკური რისკი მთლიანად გადავიდა ინფრასტრუქტურულ და მიწოდების ჯაჭვის მოწყვლადობაზე (Berahab, 2026). ნავთობის ან ბუნებრივი აირის მაღალი ფასები მნიშვნელოვნად არ ცვლის მონაცემთა ცენტრის სამშენებლო ხარჯებს, რადგან ამ ხარჯებს აღჭურვილობა და შრომა განაპირობებს. ამის ნაცვლად, ისინი მკვეთრად მოქმედებენ ოპერაციულ ხარჯებზე (OpEx). მონაცემთა ცენტრებს აქვთ ბრტყელი, უწყვეტი დატვირთვის პროფილი სწრაფი, მასშტაბური ენერგიის ნახტომებით. ამიტომ, რეალურ დროში საბითუმო ელექტროენერგიის ბაზრის ცვალებადობა მათ მძაფრად აზიანებს (Bashir, 2026; Kay, 2026).
შესაბამისად, ოპერაციული ხარჯები მკვეთრად იზრდება, როდესაც ქსელის ოპერატორებს უწევთ ძვირადღირებული ნავთობის ან მარტივი ციკლის გაზის peaker plant-ების ჩართვა ქსელის სტაბილურობის შესანარჩუნებლად (Kay, 2026).
6. ჩიპების მარაგების დაგროვება vs. მომავალი დეფიციტები
2021–2023 წლებში მძიმე ნახევარგამტარული დეფიციტის დროს ტექნოლოგიურმა გიგანტებმა (Meta, Microsoft, Oracle, OpenAI) მიმართეს აგრესიულ ზედმეტ შეკვეთებს და მოწინავე GPU-ების მარაგების დაგროვებას. მათი მიზანი იყო მომავალი გამოთვლითი სიმძლავრის უზრუნველყოფა.
თუმცა, მიმდინარე ბაზარზე შესვლისას ეს სტრატეგია სტრუქტურული გაუფასურების რისკებს აწყდება. AI აპარატურის ეფექტიანობა და არქიტექტურა სწრაფად უმჯობესდება, ხოლო მრავალწლიან ციკლებში გამოთვლითი სიმძლავრის ზრდა ენერგომოხმარების ზრდას აჭარბებს. შედეგად, დასაწყობებულ ჩიპებს ეწევათ რისკი, რომ ეკონომიკურად მოძველდნენ მანამდე, სანამ მათ ცოცხალ ენერგიის წყაროსთან შეაერთებენ (Mackay, 2025). ტექნოლოგიური კომპანიები სულაც არ აჭარბებენ გრძელვადიან მოთხოვნას შეფასებისას, მაგრამ მათ მნიშვნელოვნად გადააფასეს ის, რამდენად სწრაფად შეძლებდნენ მშენებლები ფიზიკური მონაცემთა ცენტრების მიწოდებას ამ ჩიპების განსათავსებლად. მაგალითად, მილიონობით დოლარის ღირებულების მოწინავე სილიკონი კლიმატკონტროლირებულ ლოჯისტიკურ საწყობებში დევს, რადგან მათ უკან დაპირებული 50 MW ელექტროქსელთან მიერთება ორი წლით იგვიანებს.
7. გლობალური დანახარჯები და რეგიონული განაწილება
გეოგრაფიული თვალსაზრისით, მონაცემთა ცენტრების ინფრასტრუქტურაზე გლობალური დანახარჯები (მშენებლობა პლუს IT აღჭურვილობა) მაღალი კონცენტრაციით ხასიათდება:
- ჩრდილოეთ ამერიკა (აშშ-ის აღმოსავლეთი/Virginia, ცენტრალური, დასავლეთი): შეადგენს გლობალური დანახარჯების დაახლოებით 50-55%-ს, რაც განპირობებულია Northern Virginia-ში ჰიპერმასშტაბიანი ქსელების ისტორიული კონცენტრაციით და ძირითადი cloud ზონებით.
- აზია-წყნარი ოკეანის რეგიონი (ჩინეთი, სინგაპური, იაპონია, ინდოეთი): შეადგენს 25-30%-ს. ჩინეთის შიდა განახლებადი ენერგიის სიმძლავრის მასშტაბური გაფართოებები ძლიერად უწყობს ხელს მის სწრაფ მშენებლობას (Wang, 2026).
- ევროპა (FLAP-D: Frankfurt, London, Amsterdam, Paris, Dublin): შეადგენს 12-15%-ს და ძლიერად არის შეზღუდული მკაცრი გარემოსდაცვითი რეგულაციებითა და ენერგომომარაგების შეზღუდვებით.
- ახლო აღმოსავლეთი და ლათინური ამერიკა: 5% და მზარდი წილი, სადაც ისეთი რეგიონები, როგორიცაა UAE და საუდის არაბეთი, ძლიერ ინვესტირებას ახორციელებენ სუვერენულ AI ინფრასტრუქტურაში.
8. ცირკულარული გარიგებები და VC Cloud Loop
ამასთან, კაპიტალის გადამუშავების უნიკალურმა მექანიზმმა შეინარჩუნა AI-ის შეფასებების ციკლი. ეს „ცირკულარული loop“ მოქმედებს პირველადი აპარატურის დიზაინერებს, ვენჩურული კაპიტალის ფონდებსა და სპეციალიზებულ GPU cloud პროვაიდერებს შორის სტრატეგიული თანხვედრის მეშვეობით:
- აპარატურის მომწოდებლის ინვესტიცია: დომინანტური ჩიპების მიმწოდებელი კაპიტალს პირდაპირ დებს AI სტარტაპებში ან სპეციალიზებულ ვენჩურულ კაპიტალის ფონდებში.
- გამოთვლითი სიმძლავრის მანდატი: კაპიტალის შეტანის ან სტრატეგიული პარტნიორობის პირობად, ეს სტარტაპები კონტრაქტებს აფორმებენ სპეციალიზებულ, ვალით დაფინანსებულ GPU cloud ოპერატორებთან.
- შემოსავლების წრიული ბრუნვა: სპეციალიზებული cloud ოპერატორები თავიანთ კაპიტალს იყენებენ, რათა მრავალმილიარდიანი, მასშტაბური აპარატურის შეკვეთები ისევ პირველადი ჩიპების მიმწოდებელთან განათავსონ.
შედეგად, ეს მექანიზმი აჩქარებს საბუღალტრო შემოსავლებს მთელ ეკოსისტემაში. თუმცა ის ასევე ქმნის წინასწარ მოთხოვნის სიგნალს, რომელიც შესაძლოა სრულად არ ასახავდეს პროგრამული სერვისების ორგანულ, საბოლოო მომხმარებლის საწარმოს დონეზე დანერგვას.
9. სად არის ხაფანგი? დაშორიშორებული მეტრიკები
მიმდინარე AI მშენებლობის პროცესში ძირითადი სტრუქტურული „ხაფანგი“ მდგომარეობს ოთხ განსხვავებულ მეტრიკას შორის არსებულ ფუნდამენტურ მათემატიკურ შეუსაბამობაში:
შეძენილი ჩიპები – დასრულებული ობიექტები – ხელმისაწვდომი გიგავატები – პროგრამული შემოსავალი
პრაქტიკაში, ჩიპების შესყიდვაზე დახარჯული კაპიტალი ითვალისწინებს მათ ლინეარულ, დაბრკოლებების გარეშე ოპერაციულ მონაცემთა ცენტრებად გარდაქმნას. თუმცა, სილიციუმის განთავსება პროგრამული სიჩქარით იზრდება (კვირები), ხოლო კომუნალური ქსელები და ქვესადგურების მშენებლობა ფიზიკური სიჩქარით იზრდება (წლები).
გარდა ამისა, ფინანსური მოდელები მოითხოვს, რომ ინდუსტრიამ გამოიმუშაოს წლიური პროგრამული შემოსავლების $650 მილიარდიდან $2 ტრილიონამდე, რათა გაამართლოს მიმდინარე ინფრასტრუქტურულ ინვესტიციათა ეს დონე. თუმცა წამყვანმა გენერაციული AI ფუნდამენტური მოდელების პროვაიდერებმა 2025 წელს ამ მოთხოვნის მხოლოდ კომბინირებული შემოსავლის ფრაქცია გამოიმუშავეს (20 მილიარდ დოლარზე ნაკლები) (Ramzanali, 2026). სხვა სიტყვებით, რიცხვები სტრუქტურულად გაზვიადებულია. კომპანიები დღეს კაპიტალურ დანახარჯებს აქტივად აღრიცხავენ, მაშინ როცა ამ ინფრასტრუქტურის უკან არსებული ვალის მომსახურებისთვის საჭირო შემოსავალი სპეკულაციური რჩება.
10. პროგრამული ადაპტაციის რეალობა
ინფრასტრუქტურული მშენებლობა ვარაუდობს, რომ საწარმოო პროგრამული აპლიკაციები გენერაციულ AI-ს სწრაფად ინტეგრირებას და მასშტაბურად მონეტიზაციას მოახდენდა. რეალობაში კი ფაქტობრივი კორპორაციული დანერგვა მოსალოდნელზე ნელა და ტექნიკურად უფრო რთულად მიმდინარეობდა.
მაგალითად, საწარმოები მწვავე სირთულეებს წააწყდნენ მონაცემთა კონფიდენციალურობის, მოდელის ჰალუცინაციის რისკების, ინტეგრაციის ხარჯებისა და ინვესტიციის უკუგების (ROI) გაურკვევლობის მხრივ. შედეგად, ბიზნესები დიდი, ძვირადღირებული ფუნდამენტური მოდელებიდან გადადიან უფრო მცირე, მაღალი ოპტიმიზაციის მქონე, ღია კოდის ლოკალიზებულ მოდელებზე. ამ მოდელებს მნიშვნელოვნად ნაკლები გამოთვლითი სიმძლავრე სჭირდებათ. თავის მხრივ, ეს ცვლა პირდაპირ ამცირებს მასშტაბური, ცენტრალიზებული ჰიპერმასშტაბიანი სასწავლო კლასტერული ინფრასტრუქტურის პროგნოზირებულ მოთხოვნას.
11. სტრატეგიული მოქმედების გეგმა გენერალური კონტრაქტორებისთვის
ზოგიერთმა კონტრაქტორმა გააფორმა ფიქსირებული ფასის ან აგრესიულ გრაფიკზე ორიენტირებული მონაცემთა ცენტრის მშენებლობის კონტრაქტები. მათთვის ამ მერყევ გარემოში ნავიგაცია მოითხოვს დაუყოვნებელ, დამცავ ოპერაციულ კორექტირებებს.
1. ენერგიისა და მიერთების დაცვის ბარიერების გამკაცრება
პირველ რიგში, არასოდეს შეასრულოთ სამშენებლო გრაფიკი იმ დაშვებით, რომ ქსელური ენერგია პირველი დღიდან იქნება ხელმისაწვდომი.
- საკონტრაქტო დაცვა: უზრუნველყავით, რომ კონტრაქტში ადგილობრივი კომუნალური კომპანიის მიერ მუდმივი ენერგომომარაგების დაგვიანება პირდაპირ კლასიფიცირდეს როგორც გამართლებადი, კომპენსირებადი დაგვიანებები.
- ოპერაციული საგანგებო გეგმა: დაამკვიდრეთ პირობები, რომლებიც კონტრაქტორს მისცემს საშუალებას commissioning-ისთვის გადასცეს ობიექტი მფლობელის მიერ მოწოდებულ დროებით გენერაციას (დიზელი/გაზის მიკროტურბინები) ისე, რომ არ დაეკისროს ლიკვიდირებული ზიანები ან გრაფიკის სანქციები.
2. მიწოდების ჯაჭვის რისკის გადატანა მოწინავე შესყიდვებით
მეორე, ელექტრული ინფრასტრუქტურის გრძელი ვადით მოსაწოდებელი პოზიციები (ტრანსფორმატორები, switchgear, ჩილერები) პროექტის მარჟებისთვის ყველაზე დიდი საფრთხეა.
- მასალების გადაცემის შეთანხმებები: ყველა კრიტიკული, გრძელი ვადით მოსაწოდებელი აღჭურვილობა გადაიტანეთ მფლობელის მიერ მოწოდებული, კონტრაქტორის მიერ მონტაჟებული (OFCI) სტრუქტურებში.
- ინდექსაციის დებულებები: თუ აღჭურვილობა კონტრაქტორმა უნდა შეისყიდოს, ჩასვით მკაცრი მასალის ფასის ინდექსაციის დებულებები, რომლებიც დაკავშირებული იქნება გლობალურ სასაქონლო ინდექსებთან, რათა შეამსუბუქოს მოულოდნელი ტარიფული კორექტირებები ან სატრანსპორტო შოკები.
3. სამოქალაქო სამუშაოებისა და ხარჯების რისკის შემცირება
მესამე, მონაცემთა ცენტრის მშენებლობა მოიხმარს კვალიფიციური შრომის უზარმაზარ ლოკალიზებულ კონცენტრაციებს. შედეგად, რეგიონული კვალიფიციური მუშახელის დეფიციტი შრომითი ხარჯების ზრდას გამოიწვევს.
- წინასწარ დამზადება და მოდულური მშენებლობა: რაც შეიძლება მეტი ფიზიკური სამუშაო გადაიტანეთ ობიექტის გარეთ. გამოიყენეთ წინასწარ დამზადებული მოდულური ელექტრო ოთახები, სრიალზე დამონტაჟებული მექანიკური დანადგარები და წინასწარ დაბოლოებული საკაბელო კომპლექტები ობიექტზე შრომის სიმჭიდროვის შესამცირებლად.
- შრომის ინდექსაცია: უზრუნველყავით, რომ ფიქსირებული ფასის კონტრაქტები შეიცავდეს რეგიონული შრომის განაკვეთის კორექტირების დებულებებს, თუ ახლოს მდებარე კონკურენტული ჰიპერმასშტაბიანი პროექტი ადგილობრივ კავშირებს ან საბაზრო ხელფასებს გაზრდის.
12. ფაზური მშენებლობის გრაფიკებში მოქნილობის ჩაშენება
საბოლოოდ, პროექტის კორექტირების ან მოცულობის შემცირების 50%-იანი ალბათობის გათვალისწინებით, ჩათვალეთ, რომ მფლობელმა შეიძლება მშენებლობა ციკლის შუაში შეაჩეროს ან შეანელოს.
- შეწყვეტის/შეჩერების მკაფიო პირობები: განსაზღვრეთ ძლიერი „შეჩერება მოხერხებულობისთვის“ პირობები, რომლებიც უზრუნველყოფს სრულ overhead-ის ანაზღაურებას, დემობილიზაციის ხარჯებს და რემობილიზაციის პრემიუმს, თუ ტექნოლოგიური კლიენტი მშენებლობას შეჩერებს ჩიპების მიწოდების დაგვიანებებთან ან კორპორაციულ capex-ის რესტრუქტურიზაციასთან შესაბამისობაში მოსაყვანად.
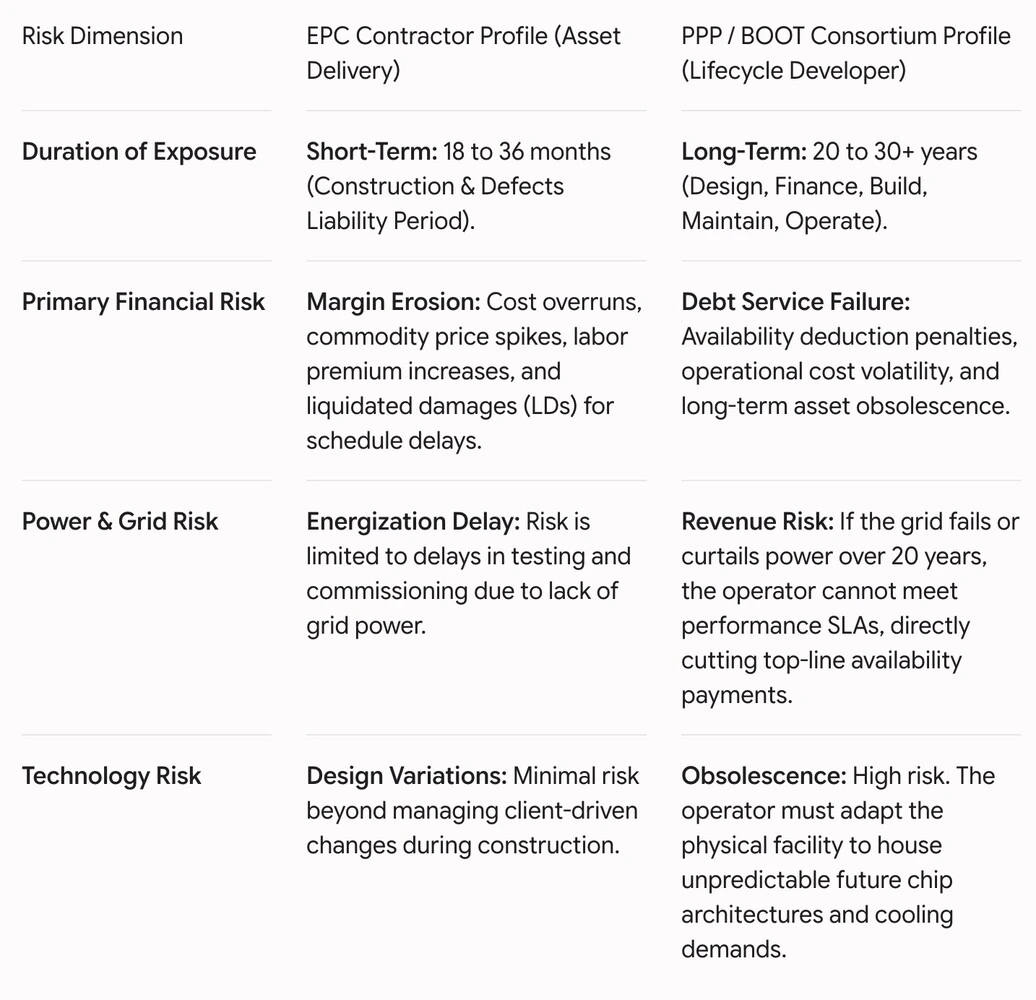
- რისკის პროფილები: EPC კონტრაქტორები vs. PPP პროექტის კონსორციუმები
მიმდინარე მონაცემთა ცენტრის ბაზარზე კონტრაქტორის სტრუქტურული რისკის ექსპოზიცია მთლიანად მიწოდების მოდელზეა დამოკიდებული. მაგალითად, ტრადიციული ინჟინერია, შესყიდვები და მშენებლობა (EPC) კონტრაქტორი მუშაობს მოკლევადიან, აქტივის მიწოდებაზე დაფუძნებულ მოდელში. ამის საპირისპიროდ, საჯარო-კერძო პარტნიორობის (PPP) ან Build-Own-Operate-Transfer (BOOT) დეველოპერი ხვდება მრავალწლიანი ციკლის რისკის პროფილში.
ამიტომ, ამ რისკების მოცულობის განსაზღვრა და იზოლირება მოითხოვს იმის შეფასებას, თუ როგორ მოქმედებს თითოეულ მოდელზე ქსელური ბოთლნეკები, ტექნოლოგიური კლიენტის მერყეობა და კაპიტალის სტრუქტურები.
რისკის მატრიცა: EPC vs. PPP
რისკის შეფასება EPC კონტრაქტორისთვის
EPC კონტრაქტორისთვის მიმდინარე ბაზარი მაღალი სიჩქარის ნაღმებით სავსე ველია, სადაც დრო ფულია. მონაცემთა ცენტრის hyperscaler-ები თითქმის ყველაფერზე მეტად პრიორიტეტს ანიჭებენ ბაზარზე გასვლის სისწრაფეს. შესაბამისად, EPC კონტრაქტებში გვხვდება აგრესიული გრაფიკები და მაღალი ლიკვიდირებული ზიანები.
კრიტიკული მოწყვლადობის წერტილები:
- შესყიდვის ხაფანგი: შესყიდვის ციკლები სამშენებლო გრაფიკებს არ ემთხვევა. თუ ამწე ტრანსფორმატორებს ან switchgear-ს საბაჟო გაფორმების ან წარმოების დაგვიანება ექნება, EPC კონტრაქტორს დაეკისრება გრაფიკის ჩამორჩენის ზიანი.
- შრომის კონცენტრაციის შოკები: მონაცემთა ცენტრები ხშირად შენდება კლასტერულად (მაგ., Northern Virginia, Frankfurt). დავუშვათ, მეზობელ hyper-scaler პროექტს ფულის გადინება ეწყება და ადგილობრივი ელექტრიკოსების დასაკავებლად ორმაგ ანაზღაურებას იხდის. ამ შემთხვევაში მას შეუძლია მყისიერად წაშალოს EPC კონტრაქტორის ფიქსირებული შრომის ბიუჯეტი.
- commissioning-ის შეფერხებები: EPC კონტრაქტორს სჭირდება კომუნალური ენერგია ინტეგრირებული სისტემების ტესტირების (IST) ჩასატარებლად. თუ ადგილობრივი კომუნალური კომპანია მის მიერთების ფანჯარას გამოტოვებს, კონტრაქტორის კაპიტალი პროექტში გაჩერებული რჩება. შედეგად, ეს აფერხებს საბოლოო დამტკიცებას და იწვევს overhead-ის ხარჯვას.
EPC რისკის პოზიცია: EPC კონტრაქტორმა ძლიერად უნდა გაამახვილოს ყურადღება ტრანზაქციულ დაცვაზე. პრაქტიკაში ეს ნიშნავს მასალის ფასის რისკების მომწოდებლებზე გადატანას, გრაფიკის ეტაპების მიბმას მფლობელის მიერ კონტროლირებულ deliverables-თან (როგორიცაა ენერგიის ხელმისაწვდომობა) და მოდულური წარმოების გამოყენებას ადგილობრივი შრომითი დეფიციტისგან პროექტის დასაცავად.
რისკის შეფასება PPP პროექტის კონტრაქტორისა და ოპერატორისთვის
ამის საპირისპიროდ, PPP ან BOOT კონსორციუმისთვის მშენებლობა მხოლოდ პირველი ფაზაა. რეალური რისკი კი 20-დან 30 წლამდე ოპერაციულ ჰორიზონტში მდგომარეობს. იქ კონსორციუმმა უნდა დააბალანსოს საჯარო ან საწარმოო შესრულების მოთხოვნები სტრუქტურულ ინფრასტრუქტურულ რეალობებთან.
კრიტიკული მოწყვლადობის წერტილები:
- სტრუქტურული მოძველების დილემა: ეს არის გრძელვადიანი ოპერატორებისთვის ყველაზე დიდი რისკი. მაგალითად, ობიექტი, რომელიც დღეს 40 kW-იანი ჰაერით გაგრილებადი rack-ებისთვის არის დაპროექტებული, შვიდ წელიწადში შესაძლოა ფუნქციურად მოძველდეს. ეს მოხდება, თუ AI აპარატურა მთლიანად გადავა თხევადგაგრილებულ, 100 kW+-იან სიმჭიდროებებზე. თუ PPP შეთანხმება ოპერატორს ავალდებულებს, შეინარჩუნოს კონკრეტული გამოთვლითი შესაძლებლობები ან გარემოსდაცვითი ეფექტიანობები, მოქმედი ობიექტის გადაკეთებამ შესაძლოა პროექტის გრძელვადიანი ფინანსური მოდელი დაარღვიოს.
- ხელმისაწვდომობის გადახდის შემცირებები: PPP შემოსავლების მოდელები ჩვეულებრივ დამოკიდებულია აქტივის ხელმისაწვდომობაზე და მკაცრ Service Level Agreements (SLAs)-ზე. რეგიონულმა წყლის დეფიციტმა შეიძლება შეზღუდოს გაგრილების სიმძლავრე, ან ქსელის ოპერატორებმა პიკური ზაფხულის მოთხოვნისას დააწესონ ენერგიის შეზღუდვები. ორივე შემთხვევაში PPP პროექტის კომპანიას მძიმე ფინანსური სანქციები ემუქრება, მაშინაც კი, თუ ძირეული მიზეზი რეგიონული ქსელის მარცხია.
- მაკროეკონომიკური OpEx ექსპოზიცია: EPC კონტრაქტორისგან განსხვავებით, რომელიც პროექტს გრძელვადიან ინფლაციამდე ტოვებს, PPP ოპერატორს ათწლეულების ენერგოფასების მერყეობა, ნახშირბადის გადასახადების ცვლილება და სპეციალიზებული ტექნიკოსების არაპროგნოზირებადი შრომითი ხარჯები უწევს. თუ კონტრაქტის ინფლაციის ინდექსაციის დებულებები არ ასახავს მონაცემთა ცენტრის რეალურ საოპერაციო ხარჯებს, მარჟები დროთა განმავლობაში თანდათანობით დაიქვეითება.
PPP რისკის პოზიცია: PPP კონსორციუმს ვერ დაეყრდნობა მხოლოდ ტრანზაქციულ დაცვას. ამის ნაცვლად, მან სტრუქტურული მდგრადობა პირდაპირ უნდა ჩაშენოს საწყის დიზაინსა და ფინანსურ მოდელირებაში. ეს ნიშნავს გრძელვადიანი power purchase agreements (PPAs)-ის უზრუნველყოფას, ორმაგი წყაროს გაგრილების სისტემებში ინვესტირებას და იმის გარანტირებას, რომ ობიექტის ფიზიკური გარსი საკმარისად ადაპტირებადი იყოს მომავალი თაობის აპარატურის მისაღებად სტრუქტურული დანგრევის საჭიროების გარეშე.