La expansión global de los centros de datos de inteligencia artificial (IA) ha pasado del entusiasmo especulativo y ha chocado de lleno con la realidad física.
Las proyecciones de gasto de capital (capex) ya alcanzan niveles históricos. Sin embargo, un análisis detallado de las redes eléctricas, las cadenas de suministro, los costes de construcción y las tasas reales de adopción de la IA revela una brecha cada vez mayor entre la infraestructura planificada y la ejecución operativa.
1. Cancelaciones de proyectos y retrasos en la ejecución
La industria de los centros de datos se enfrenta a un cuello de botella en la ejecución. Por ejemplo, los datos de modelización energética y de red de la Union of Concerned Scientists indican que los analistas asumen de forma conservadora que solo la mitad (50%) de la capacidad de centros de datos anunciada recientemente se construirá realmente. Además, los proyectos pueden tardar hasta cinco años en alcanzar su plena capacidad debido a restricciones estructurales de red y suministro (Rising, 2026).
Los anuncios públicos rara vez describen los proyectos como directamente “cancelados”. En su lugar, los propietarios los retrasan indefinidamente o los ejecutan por fases. El principal motor son los atrasos en las colas de interconexión. En los principales mercados eléctricos, la aprobación de conexión a red para una instalación de 100 MW a 1,000 MW tarda ahora entre 5 y 7 años. Como resultado, se desalinean por completo con la ventana de 18 a 24 meses de salida al mercado que desea Big Tech (Bashir, 2026; Enriquez-Contreras, 2026).
2. Asignación de capital: centros de datos frente a infraestructura civil
En 2025, el gasto de capital de los cinco principales hiperescalares tecnológicos (Amazon, Apple, Microsoft, Alphabet y Meta) superó los $420 mil millones (Bashir, 2026). Después, para 2026, la orientación conjunta de capex de Amazon, Google, Meta, Microsoft y Oracle ha subido aproximadamente un 50% interanual, acercándose a $600 a $700 mil millones (Bashir, 2026).
Mientras tanto, a mediados de 2025, el gasto en centros de datos e instalaciones de fabricación de TI por sí solo alcanzó el 1% del PIB total de EE. UU. Esto elevó la inversión total relacionada con TI (incluido el software) al 5% del PIB, superando el máximo de la burbuja puntocom en 2000 (Aldasoro, 2026).
Como resultado, esta enorme concentración de capital ha superado la inversión en infraestructura pública.
La estructura física de un centro de datos suele representar el 25% del coste total del proyecto, mientras que los propietarios asignan el restante 75% a equipos informáticos de alto margen (como chips de IA especializados y hardware de red) (Aldasoro, 2026). En consecuencia, la parte real de ingeniería civil y construcción del auge de los centros de datos representa más de $100 mil millones anuales. A su vez, desvía una enorme cantidad de mano de obra y materiales de los mercados regionales de vivienda e infraestructura civil.
3. Demanda global de energía y capacidad
En resumen, las demandas energéticas de los centros de datos han alterado los modelos históricos de planificación de servicios públicos:
- Uso mundial de electricidad: El consumo eléctrico mundial de los centros de datos alcanzó aproximadamente 700 TWh (Berahab, 2026). Esto representa aproximadamente entre 2,5% y 3% del uso eléctrico total mundial.
- La escala de gigavatios: 700 TWh de consumo continuo se traducen en una carga base constante de aproximadamente 80 GW de potencia a nivel global.
- Divergencia de red: En clústeres específicos de alta densidad, la concentración es mucho más extrema. Por ejemplo, en Estados Unidos, las previsiones muestran que la demanda eléctrica de los centros de datos aumentará del 4% del total nacional al 12% para 2028-2030 (Ambrose, 2026). Los desarrolladores ya planifican instalaciones individuales de IA con capacidades de 100 MW a 1,000 MW, equivalentes al consumo eléctrico de 80,000 a 800,000 hogares (Privette, 2026).
4. Restricciones y cuellos de botella del suministro principal
Suministro global de red
En primer lugar, el suministro eléctrico exclusivo de red está chocando con graves límites estructurales. Las empresas de servicios públicos operan con ciclos de planificación de más de 10 años, mientras que los hiperescalares planifican con horizontes de 5 años (Bashir, 2026). Como resultado, este desajuste está empujando a los operadores hacia arquitecturas híbridas, generación detrás del contador, microredes y almacenamiento in situ (Enriquez-Contreras, 2026).
Electrónica y minerales
Del mismo modo, la vulnerabilidad de la cadena de suministro ha pasado de los semiconductores estándar a los minerales críticos y a los componentes eléctricos de alta potencia (Berahab, 2026). Los plazos de entrega de grandes transformadores elevadores, celdas de distribución y unidades de distribución de energía de alta tensión siguen situándose en un histórico 80 a 120 semanas. US
Costes de construcción
Además, los aranceles sobre el acero importado, los componentes eléctricos y los equipos especializados han elevado los costes de construcción domésticos en EE. UU. Combinado con una grave escasez de mano de obra cualificada en oficios (electricistas, tuberos), los costes estructurales de construcción de centros de datos en los principales mercados estadounidenses han aumentado de forma significativa.
Agua y refrigeración
La refrigeración líquida es obligatoria para los clústeres de IA de alta densidad. Sin embargo, los sistemas de refrigeración evaporativa y directa ejercen una presión extrema sobre las cuencas hidrográficas locales. Por ejemplo, una implantación regional estándar puede requerir entre 5,000 y 37,000 acre-feet de agua al año. Esto provoca una fuerte oposición regulatoria durante las sequías estacionales (Henzl, 2026; Privette, 2026).
5. Mezcla energética y choques macroeconómicos
A escala mundial, los combustibles fósiles siguen suministrando aproximadamente el 55% al 60% de la energía de los centros de datos (principalmente gas natural en EE. UU. y Europa, y una mezcla de carbón y gas en Asia). Los hiperescalares compran enormes cantidades de Renewable Energy Certificates (RECs) para reclamar el estatus de “cero neto”. Sin embargo, la potencia de carga base física real que extraen de la red durante las horas punta depende en gran medida de unidades de generación térmica (Kay, 2026).
Impacto de la volatilidad del petróleo y del riesgo geopolítico
Los índices brutos de materias primas energéticas experimentaron una amplia relajación de precios. Aun así, el riesgo macroeconómico se ha desplazado por completo a la vulnerabilidad de la infraestructura y de la cadena de suministro (Berahab, 2026). Los altos precios del petróleo o del gas natural no alteran de forma grave los costes de construcción de los centros de datos, porque son los equipos y la mano de obra los que impulsan esos costes. En cambio, impactan de forma radical en los gastos operativos (OpEx). Los centros de datos tienen un perfil de carga plano y continuo con rampas de potencia rápidas y masivas. Por ello, la volatilidad del mercado mayorista de electricidad en tiempo real les afecta de lleno (Bashir, 2026; Kay, 2026).
En consecuencia, los costes operativos aumentan bruscamente cuando los operadores de la red deben poner en marcha costosas centrales de pico de petróleo o de gas de ciclo simple para mantener la estabilidad de la red (Kay, 2026).
6. Acumulación de chips frente a escasez futura
Durante la grave escasez de semiconductores de 2021-2023, los gigantes tecnológicos (Meta, Microsoft, Oracle, OpenAI) realizaron pedidos excesivos agresivos y acapararon GPUs avanzadas. Su objetivo era asegurar capacidad de cómputo futura.
Sin embargo, al entrar en el mercado actual, esta estrategia se enfrenta a riesgos estructurales de depreciación. La eficiencia del hardware de IA y la arquitectura mejoran rápidamente, y las ganancias de potencia de procesamiento superan los aumentos del consumo energético a lo largo de ciclos de varios años. Como resultado, los chips acaparados corren el riesgo de volverse económicamente obsoletos antes de conectarse a una fuente de energía en vivo (Mackay, 2025). Las empresas tecnológicas no necesariamente están sobreestimando la demanda a largo plazo, pero sí sobreestimaron en gran medida la rapidez con la que los constructores podían entregar centros de datos físicos para alojar esos chips. Por ejemplo, millones de dólares en silicio avanzado permanecen en almacenes logísticos con control climático porque la conexión de red prometida de 50 MW detrás de ellos se retrasa dos años.
7. Gasto global y desglose regional
Geográficamente, el gasto global en infraestructura de centros de datos (construcción más equipos informáticos) está muy concentrado:
- Norteamérica (este de EE. UU./Virginia, centro, oeste): Representa aproximadamente el 50-55% del gasto global, impulsado por la histórica concentración de redes hiperescala en el norte de Virginia y las principales zonas cloud.
- Asia-Pacífico (China, Singapur, Japón, India): Representa el 25-30%. Las enormes expansiones de la capacidad renovable nacional de China respaldan en gran medida su rápido despliegue (Wang, 2026).
- Europa (FLAP-D: Fráncfort, Londres, Ámsterdam, París, Dublín): Representa el 12-15%, muy limitado por estrictas regulaciones medioambientales y restricciones energéticas.
- Oriente Medio y América Latina: 5% y en crecimiento, con regiones como los EAU y Arabia Saudí invirtiendo fuertemente en infraestructura soberana de IA.
8. Operaciones circulares y el bucle VC Cloud
Mientras tanto, un mecanismo único de reciclaje de capital ha sostenido el ciclo de valoración de la IA. Este “bucle circular” opera mediante alineaciones estratégicas entre diseñadores primarios de hardware, firmas de capital riesgo y proveedores especializados de cloud de GPU:
- Inversión del proveedor de hardware: Un proveedor dominante de chips invierte capital directamente en startups de IA o en fondos especializados de capital riesgo.
- El mandato de cómputo: Como condición de la inyección de capital o de la asociación estratégica, estas startups contratan con operadores especializados de cloud de GPU respaldados por deuda.
- Round-tripping de ingresos: Los operadores especializados de cloud utilizan su capital para realizar enormes pedidos de hardware, de varios miles de millones de dólares, al proveedor principal de chips.
Como resultado, este mecanismo acelera los ingresos contables en todo el ecosistema. Sin embargo, también crea una señal de demanda inicial que puede no reflejar plenamente la adopción orgánica de servicios de software por parte de empresas usuarias finales.
9. ¿Dónde está la trampa? Métricas desconectadas
La “trampa” estructural central en el despliegue actual de la IA reside en un desajuste matemático fundamental entre cuatro métricas distintas:
Chips adquiridos – Instalaciones completadas – Gigavatios disponibles – Ingresos de software
En la práctica, el capital invertido en la compra de chips asume una conversión lineal y sin fricciones en centros de datos operativos. Sin embargo, el despliegue de silicio escala a velocidad de software (semanas), mientras que las redes de servicios públicos y la construcción de subestaciones escalan a velocidad física (años).
Además, los modelos financieros exigen que la industria genere entre $650 mil millones y $2 billones en ingresos anuales de software para justificar este nivel actual de inversión en infraestructura. Sin embargo, los principales proveedores de modelos fundacionales de IA generativa generaron en 2025 una fracción combinada de ese requisito (menos de $20 mil millones) (Ramzanali, 2026). En otras palabras, las cifras están estructuralmente exageradas. Las empresas contabilizan hoy el gasto de capital como un activo, mientras que los ingresos necesarios para respaldar la deuda detrás de esa infraestructura siguen siendo especulativos.
10. Realidades de adopción de software
La construcción de la infraestructura asume que las aplicaciones de software empresarial integrarían y monetizarían rápidamente la IA generativa a escala. En realidad, sin embargo, la adopción corporativa real ha sido más lenta y técnicamente más compleja de lo previsto.
Por ejemplo, las empresas se han topado con fuertes obstáculos en torno a la privacidad de los datos, los riesgos de alucinación del modelo, los costes de integración y un retorno de la inversión (ROI) poco claro. Como resultado, las empresas están pasando de modelos fundacionales masivos y costosos a modelos locales de código abierto más pequeños y altamente optimizados. Estos modelos requieren mucha menos potencia computacional. A su vez, este cambio amortigua directamente la demanda prevista de enormes clústeres de entrenamiento hiperescala centralizados.
11. Manual estratégico para contratistas generales
Algunos contratistas han firmado contratos de construcción de centros de datos a precio fijo o con calendarios agresivos. Para ellos, navegar en este entorno volátil requiere ajustes operativos inmediatos y protectores.
1. Imponer salvaguardas de energía e interconexión
En primer lugar, nunca ejecute un programa de obra que asuma que la energía de red estará disponible el primer día.
- Protecciones contractuales: Asegúrese de que el contrato clasifique explícitamente los retrasos en la provisión de energía permanente por parte de la compañía eléctrica local como Excusable, Compensable Delays.
- Contingencia operativa: Estandarice términos que permitan al contratista pasar a generación temporal suministrada por el propietario (microturbinas diésel/gas) para la puesta en marcha sin incurrir en daños liquidados ni penalizaciones por retraso.
2. Trasladar el riesgo de la cadena de suministro mediante compras avanzadas
En segundo lugar, los largos plazos de entrega de la infraestructura eléctrica (transformadores, celdas de distribución, enfriadoras) son la mayor amenaza para los márgenes del proyecto.
- Acuerdos de transferencia de materiales: Traslade todos los equipos críticos y de largo plazo a estructuras suministradas por el propietario e instaladas por el contratista (OFCI).
- Cláusulas de escalación: Si el equipo debe ser adquirido por el contratista, incorpore cláusulas estrictas de escalación de precios de materiales vinculadas a índices mundiales de materias primas para amortiguar ajustes arancelarios repentinos o shocks en el flete.
3. Mitigar la exposición al coste y a la mano de obra civil
En tercer lugar, la construcción de centros de datos consume enormes bolsillos localizados de mano de obra calificada. Como resultado, la escasez regional de oficios elevará los costes laborales.
- Prefabricación y construcción modular: Traslade fuera de la obra la mayor cantidad posible de mano de obra física. Utilice salas eléctricas modulares prefabricadas, plantas mecánicas montadas sobre skid y conjuntos de cables preterminados para reducir la densidad de mano de obra en sitio.
- Indexación de mano de obra: Asegúrese de que los contratos a precio fijo incluyan disposiciones de ajuste de tarifas laborales regionales si un proyecto hiperescalar competidor cercano eleva las tarifas locales sindicales o de mercado.
12. Incorporar flexibilidad en los cronogramas de construcción por fases
Por último, dada la probabilidad del 50% de ajustes del proyecto o reducciones de alcance, asuma que el propietario puede pausar o desacelerar la construcción a mitad del ciclo.
- Términos claros de terminación/suspensión: Defina términos sólidos de “Suspensión por conveniencia” que garanticen la recuperación total de gastos generales, costes de desmovilización y primas de removilización si el cliente tecnológico detiene la ampliación para alinearla con retrasos en la entrega de chips o con una reestructuración corporativa de capex.
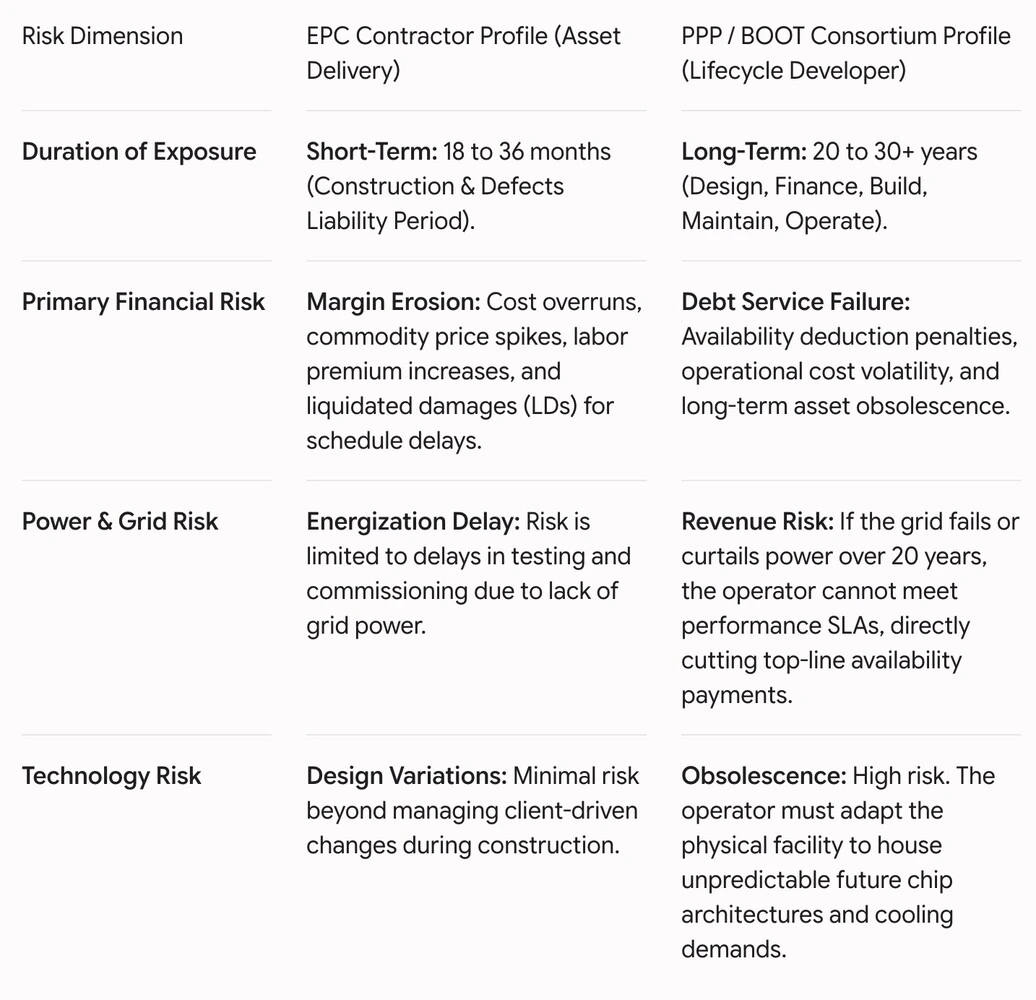
- Perfiles de riesgo: contratistas EPC frente a consorcios de proyectos PPP
En el mercado actual de centros de datos, la exposición estructural al riesgo de un contratista depende por completo del modelo de entrega. Por ejemplo, un contratista tradicional de Ingeniería, Compras y Construcción (EPC) opera bajo un modelo de entrega de activos a corto plazo. En cambio, un desarrollador de Asociación Público-Privada (PPP) o de Construir, Poseer, Operar y Transferir (BOOT) asume un perfil de riesgo de ciclo de vida de varias décadas.
Por lo tanto, dimensionar y aislar estos riesgos exige analizar cómo los cuellos de botella de la red, la volatilidad del cliente tecnológico y las estructuras de capital impactan de manera diferente en cada modelo.
La matriz de riesgo: EPC frente a PPP
Dimensionamiento del riesgo para el contratista EPC
Para el contratista EPC, el mercado actual es un campo minado de alta velocidad donde el tiempo equivale a dinero. Los hyperscalers de centros de datos priorizan la velocidad de salida al mercado por encima de casi todo lo demás. En consecuencia, los contratos EPC presentan cronogramas agresivos y fuertes daños liquidados.
Puntos críticos de vulnerabilidad:
- La trampa de la adquisición: Los ciclos de compra no están sincronizados con los cronogramas de construcción. Si los transformadores elevadores o el equipo de conmutación sufren demoras en la liberación aduanera o en la fabricación, el contratista EPC asume el impacto por el retraso del cronograma.
- Choques de concentración de mano de obra: Los centros de datos suelen construirse en clústeres (por ejemplo, Northern Virginia, Frankfurt). Suponga que un proyecto hiperescalador vecino empieza a sangrar caja y comienza a pagar doble jornada para asegurar electricistas locales. En ese caso, puede eliminar de inmediato el presupuesto fijo de mano de obra de un contratista EPC.
- Atascos en la puesta en marcha: Un contratista EPC necesita energía de la red para ejecutar pruebas de sistemas integrados (IST). Si la empresa eléctrica local no cumple su ventana de conexión, el capital del contratista queda atrapado en el proyecto. Como resultado, esto bloquea la aprobación final y genera consumo de gastos generales.
Postura de riesgo del EPC: El contratista EPC debe centrarse intensamente en la defensa transaccional. En la práctica, esto significa transferir los riesgos de precio de materiales a los proveedores, vincular los hitos del cronograma a entregables controlados por el propietario (como la disponibilidad de energía) y utilizar fabricación modular para aislar el proyecto de la escasez local de mano de obra.
Dimensionamiento del riesgo para el contratista y operador del proyecto PPP
En cambio, para un consorcio PPP o BOOT, la construcción es simplemente la primera fase. En su lugar, el verdadero riesgo reside en el horizonte operativo de 20 a 30 años. Allí, el consorcio debe equilibrar los requisitos de desempeño público o empresarial con las realidades estructurales de la infraestructura.
Puntos críticos de vulnerabilidad:
- El dilema de la obsolescencia estructural: Este es el mayor riesgo para los operadores de largo plazo. Por ejemplo, una instalación diseñada hoy para racks refrigerados por aire de 40 kW puede volverse funcionalmente obsoleta en siete años. Eso ocurre si el hardware de IA migra por completo a densidades refrigeradas por líquido de más de 100 kW. Si el acuerdo PPP exige al operador mantener capacidades informáticas o eficiencias ambientales específicas, adaptar una instalación en operación puede romper el modelo financiero de largo plazo del proyecto.
- Deduciones por pagos de disponibilidad: Los modelos de ingresos PPP normalmente dependen de la disponibilidad del activo y de estrictos Acuerdos de Nivel de Servicio (SLA). La escasez regional de agua puede limitar la capacidad de refrigeración, o los operadores de red pueden imponer recortes de energía durante los picos de demanda de verano. En cualquiera de los casos, la sociedad del proyecto PPP enfrenta severas penalizaciones financieras, incluso si la causa raíz es una red regional en falla.
- Exposición macroeconómica de OpEx: A diferencia de un contratista EPC que sale del proyecto antes de que impacte la inflación de largo plazo, un operador PPP enfrenta décadas de volatilidad en los precios de la energía, impuestos al carbono cambiantes y costes laborales impredecibles para técnicos especializados. Si las cláusulas de indexación por inflación del contrato no siguen los costes reales de operación del centro de datos, los márgenes se erosionarán de forma sostenida con el tiempo.
Postura de riesgo del PPP: El consorcio PPP no puede depender de protecciones transaccionales. En su lugar, debe incorporar resiliencia estructural directamente en su diseño inicial y en su modelización financiera. Esto implica asegurar contratos de compra de energía a largo plazo (PPA), invertir en sistemas de refrigeración de doble fuente y garantizar que la envolvente física de la instalación sea lo suficientemente adaptable para soportar generaciones futuras de hardware sin requerir demolición estructural.