Pembangunan data center kecerdasan buatan (AI) global telah bergerak melewati euforia spekulatif dan langsung menghantam realitas fisik.
Proyeksi belanja modal (capex) kini mencapai tingkat historis. Namun, analisis atas jaringan listrik, rantai pasok, biaya konstruksi, dan tingkat adopsi AI aktual menunjukkan kesenjangan yang makin melebar antara infrastruktur yang direncanakan dan eksekusi operasional.
1. Pembatalan Proyek dan Keterlambatan Eksekusi
Industri data center menghadapi bottleneck eksekusi. Sebagai contoh, data pemodelan energi dan jaringan dari Union of Concerned Scientists menunjukkan bahwa para analis secara konservatif memperkirakan hanya setengah (50%) dari kapasitas data center yang baru diumumkan akan benar-benar dibangun. Selain itu, proyek dapat memerlukan waktu hingga lima tahun untuk mencapai kapasitas penuh karena kendala struktural pada jaringan dan pasokan (Rising, 2026).
Pengumuman publik jarang menggambarkan proyek sebagai benar-benar “dibatalkan”. Sebaliknya, pemilik menundanya tanpa batas atau melaksanakannya secara bertahap. Pendorong utamanya adalah backlog antrean interkoneksi. Di pasar listrik utama, persetujuan koneksi jaringan untuk fasilitas 100 MW hingga 1.000 MW kini memerlukan waktu 5 sampai 7 tahun. Akibatnya, hal ini sama sekali tidak selaras dengan jendela speed-to-market 18 hingga 24 bulan yang diinginkan Big Tech (Bashir, 2026; Enriquez-Contreras, 2026).
2. Alokasi Modal: Data Center vs. Infrastruktur Sipil
Pada 2025, belanja modal oleh lima hyperscaler teknologi terbesar (Amazon, Apple, Microsoft, Alphabet, dan Meta) melampaui $420 miliar (Bashir, 2026). Lalu, untuk 2026, panduan capex gabungan untuk Amazon, Google, Meta, Microsoft, dan Oracle naik sekitar 50% secara year-over-year, menuju $600 hingga $700 miliar (Bashir, 2026).
Sementara itu, pada pertengahan 2025, belanja untuk data center dan fasilitas manufaktur TI saja telah mencapai 1% dari total PDB AS. Ini mendorong total investasi terkait TI, termasuk perangkat lunak, menjadi 5% dari PDB, melampaui puncak boom dot-com pada tahun 2000 (Aldasoro, 2026).
Akibatnya, konsentrasi modal yang sangat besar ini melampaui investasi infrastruktur publik.
Struktur fisik sebuah data center biasanya mewakili 25% dari total biaya proyek, sementara pemilik mengalokasikan sisanya, yaitu 75% untuk peralatan TI bermargin tinggi (seperti chip AI khusus dan perangkat keras jaringan) (Aldasoro, 2026). Akibatnya, porsi rekayasa sipil dan konstruksi bangunan yang sebenarnya dari ledakan data center mencapai lebih dari $100 miliar per tahun. Selanjutnya, hal ini menarik tenaga kerja dan material dalam jumlah besar menjauh dari pasar perumahan regional dan infrastruktur sipil.
3. Permintaan Daya dan Kapasitas Global
Singkatnya, kebutuhan daya data center telah mengubah model perencanaan utilitas historis:
- Penggunaan Listrik Global: Konsumsi listrik data center global mencapai sekitar 700 TWh (Berahab, 2026). Ini setara dengan sekitar 2,5% hingga 3% dari total penggunaan listrik global.
- Skala Gigawatt: 700 TWh konsumsi berkelanjutan setara dengan beban dasar konstan sekitar 80 GW daya secara global.
- Divergensi Jaringan: Pada klaster tertentu dengan kepadatan tinggi, konsentrasinya jauh lebih ekstrem. Sebagai contoh, di Amerika Serikat, proyeksi menunjukkan permintaan daya data center meningkat dari 4% dari total listrik nasional menjadi 12% pada 2028-2030 (Ambrose, 2026). Para pengembang kini merencanakan fasilitas AI individual dengan kapasitas 100 MW hingga 1.000 MW, setara dengan konsumsi listrik 80.000 hingga 800.000 rumah (Privette, 2026).
4. Kendala Pasokan Inti dan Bottleneck
Pasokan Jaringan Global
Pertama, pasokan daya yang hanya mengandalkan jaringan sedang menghadapi hambatan struktural yang serius. Utility beroperasi dengan siklus perencanaan 10+ tahun, sementara hyperscaler merencanakan dalam horizon 5 tahun (Bashir, 2026). Akibatnya, ketidaksesuaian ini memaksa operator beralih ke arsitektur hibrida, pembangkitan di balik meter, microgrid, dan penyimpanan di lokasi (Enriquez-Contreras, 2026).
Elektronik & Mineral
Demikian pula, kerentanan rantai pasok telah bergeser dari semikonduktor standar ke mineral kritis dan komponen listrik berdaya tinggi (Berahab, 2026). Lead time untuk transformator step-up utama, switchgear, dan unit distribusi daya tegangan tinggi masih berada pada tingkat historis 80 hingga 120 minggu. AS
Biaya Konstruksi
Selain itu, tarif untuk baja impor, komponen listrik, dan peralatan khusus telah menaikkan biaya bangunan domestik AS. Ditambah dengan kekurangan parah tenaga kerja terampil perdagangan bangunan (elektrisi, pipefitter), biaya konstruksi struktural untuk data center di pasar inti AS telah meningkat secara signifikan.
Air & Pendinginan
Liquid cooling wajib untuk klaster AI berkepadatan tinggi. Namun, sistem evaporative dan direct cooling memberi tekanan ekstrem pada daerah aliran sungai lokal. Misalnya, pembangunan regional standar dapat memerlukan antara 5.000 dan 37.000 acre-feet air per tahun. Hal ini memicu penolakan regulasi yang serius selama periode kekeringan musiman (Henzl, 2026; Privette, 2026).
5. Bauran Energi dan Guncangan Makroekonomi
Secara global, bahan bakar fosil masih menyuplai sekitar 55% hingga 60% daya data center (terutama gas alam di AS dan Eropa, serta campuran batu bara dan gas di Asia). Hyperscaler membeli Renewable Energy Certificates (REC) dalam jumlah besar untuk mengklaim status “net-zero”. Namun, daya beban dasar fisik yang benar-benar mereka tarik dari jaringan pada jam puncak sangat bergantung pada unit pembangkitan termal (Kay, 2026).
Dampak Volatilitas Minyak dan Risiko Geopolitik
Indeks komoditas energi mentah mengalami pelonggaran harga secara luas. Meski begitu, risiko makroekonomi sepenuhnya bergeser ke kerentanan infrastruktur dan rantai pasok (Berahab, 2026). Harga minyak atau gas alam yang tinggi tidak secara parah mengubah biaya konstruksi data center, karena biaya tersebut didorong oleh peralatan dan tenaga kerja. Sebaliknya, harga tersebut berdampak sangat besar pada operational expenditures (OpEx). Data center memiliki profil beban yang datar dan kontinu dengan lonjakan daya yang cepat dan besar. Karena itu, volatilitas pasar listrik grosir real time menghantam mereka dengan keras (Bashir, 2026; Kay, 2026).
Akibatnya, biaya operasional naik tajam ketika operator jaringan harus menyalakan pembangkit puncak berbahan bakar minyak yang mahal atau peaker plant gas siklus sederhana untuk menjaga stabilitas jaringan (Kay, 2026).
6. Penimbunan Chip vs. Kekurangan di Masa Depan
Selama kelangkaan semikonduktor yang parah pada 2021–2023, raksasa teknologi (Meta, Microsoft, Oracle, OpenAI) melakukan pemesanan berlebih dan penimbunan GPU canggih secara agresif. Tujuan mereka adalah mengamankan kapasitas komputasi di masa depan.
Memasuki pasar saat ini, strategi ini menghadapi risiko depresiasi struktural. Efisiensi perangkat keras AI dan arsitekturnya meningkat pesat, dan kenaikan daya pemrosesan melampaui kenaikan konsumsi energi dalam siklus multi-tahun. Akibatnya, chip yang ditimbun berisiko menjadi usang secara ekonomis sebelum dipasang ke sumber daya listrik yang aktif (Mackay, 2025). Perusahaan teknologi tidak selalu salah memperkirakan permintaan jangka panjang, tetapi mereka sangat melebih-lebihkan seberapa cepat para kontraktor dapat membangun pusat data fisik untuk menampung chip tersebut. Misalnya, jutaan dolar silikon canggih tersimpan di gudang logistik berpengatur suhu karena sambungan jaringan 50 MW yang dijanjikan di belakangnya terlambat dua tahun.
7. Belanja Global dan Rincian Regional
Secara geografis, belanja infrastruktur pusat data global (konstruksi ditambah peralatan TI) sangat terkonsentrasi:
- Amerika Utara (US East/Virginia, Central, West): Mencakup sekitar 50-55% dari belanja global, didorong oleh konsentrasi historis jaringan hyperscale di Virginia Utara dan zona cloud utama.
- Asia-Pasifik (China, Singapura, Jepang, India): Mencakup 25-30%. Ekspansi besar kapasitas energi terbarukan domestik di China sangat mendukung pembangunan cepatnya (Wang, 2026).
- Eropa (FLAP-D: Frankfurt, London, Amsterdam, Paris, Dublin): Mencakup 12-15%, sangat dibatasi oleh regulasi lingkungan yang ketat dan keterbatasan daya.
- Timur Tengah & Amerika Latin: 5% dan terus bertumbuh, dengan kawasan seperti UEA dan Arab Saudi berinvestasi besar dalam infrastruktur AI berdaulat.
8. Kesepakatan Sirkular dan Loop Cloud VC
Sementara itu, mekanisme daur ulang modal yang unik telah mempertahankan siklus valuasi AI. “Loop sirkular” ini beroperasi melalui penyelarasan strategis antara perancang perangkat keras utama, firma modal ventura, dan penyedia cloud GPU khusus:
- Investasi Vendor Perangkat Keras: Penyedia chip dominan menanamkan modal secara langsung ke startup AI atau dana modal ventura khusus.
- Mandat Komputasi: Sebagai syarat injeksi modal atau kemitraan strategis, startup tersebut membuat kontrak dengan operator cloud GPU khusus yang didukung utang.
- Perputaran Pendapatan: Operator cloud khusus menggunakan modal mereka untuk kembali menempatkan pesanan perangkat keras bernilai sangat besar, hingga miliaran dolar, kepada penyedia chip utama.
Akibatnya, mekanisme ini mempercepat pendapatan di atas kertas di seluruh ekosistem. Namun, mekanisme ini juga menciptakan sinyal permintaan awal yang mungkin tidak sepenuhnya mencerminkan adopsi organik layanan perangkat lunak oleh pengguna akhir perusahaan.
9. Di Mana Jeratnya? Metrik yang Terputus
Jerat struktural utama dalam pembangunan AI saat ini terletak pada ketidaksesuaian matematis mendasar antara empat metrik yang berbeda:
Chip yang Diadakan Pengadaan – Fasilitas yang Selesai – Gigawatt yang Tersedia – Pendapatan Perangkat Lunak
Dalam praktiknya, modal yang digelontorkan untuk membeli chip mengasumsikan konversi linear tanpa friksi menjadi pusat data yang beroperasi. Namun, penerapan silikon meningkat pada kecepatan perangkat lunak (minggu), sedangkan jaringan utilitas dan pembangunan gardu meningkat pada kecepatan fisik (tahun).
Selain itu, model keuangan mengharuskan industri menghasilkan antara $650 miliar dan $2 triliun pendapatan perangkat lunak tahunan untuk membenarkan tingkat investasi infrastruktur saat ini. Namun, para penyedia model dasar AI generatif terkemuka hanya menghasilkan gabungan pendapatan dalam porsi kecil dari kebutuhan tersebut (di bawah $20 miliar) pada 2025 (Ramzanali, 2026). Dengan kata lain, angka-angka tersebut secara struktural dilebih-lebihkan. Perusahaan membukukan belanja modal sebagai aset hari ini, sementara pendapatan yang diperlukan untuk melayani utang di balik infrastruktur itu masih bersifat spekulatif.
10. Realitas Adopsi Perangkat Lunak
Pembangunan infrastruktur ini berasumsi bahwa aplikasi perangkat lunak perusahaan akan dengan cepat mengintegrasikan dan memonetisasi AI generatif dalam skala besar. Namun dalam kenyataannya, adopsi korporasi yang sesungguhnya berjalan lebih lambat dan lebih kompleks secara teknis daripada yang diperkirakan.
Misalnya, perusahaan menghadapi hambatan berat terkait privasi data, risiko halusinasi model, biaya integrasi, dan ketidakjelasan pengembalian investasi (ROI). Akibatnya, bisnis bergeser dari model dasar yang sangat besar dan mahal ke model lokal yang lebih kecil, sangat dioptimalkan, dan bersumber terbuka. Model-model ini membutuhkan daya komputasi yang jauh lebih sedikit. Pada gilirannya, pergeseran ini secara langsung menekan proyeksi permintaan terhadap klaster pelatihan hyperscale yang besar dan terpusat.
11. Buku Panduan Strategis untuk Kontraktor Umum
Sebagian kontraktor telah menandatangani kontrak konstruksi pusat data dengan harga tetap atau jadwal agresif yang didorong target waktu. Bagi mereka, menavigasi lingkungan yang volatil ini memerlukan penyesuaian operasional protektif yang segera.
1. Tegakkan Pengaman Daya dan Interkoneksi
Pertama, jangan pernah menjalankan jadwal konstruksi yang mengasumsikan daya jaringan akan tersedia pada hari pertama.
- Perlindungan Kontraktual: Pastikan kontrak secara eksplisit mengklasifikasikan keterlambatan penyediaan daya permanen oleh utilitas setempat sebagai Keterlambatan yang Dapat Dimaafkan dan Dapat Dikompensasi.
- Kontinjensi Operasional: Standarkan ketentuan yang memungkinkan kontraktor beralih ke pembangkitan sementara yang disediakan pemilik (diesel/mikroturbin gas) untuk commissioning tanpa terkena liquidated damages atau penalti jadwal.
2. Alihkan Risiko Rantai Pasok melalui Pengadaan Lanjutan
Kedua, lead time yang panjang untuk infrastruktur kelistrikan (transformator, switchgear, chiller) merupakan ancaman terbesar terhadap margin proyek.
- Perjanjian Transfer Material: Dorong seluruh peralatan penting dengan lead time panjang ke dalam struktur Disediakan Pemilik, Dipasang Kontraktor (OFCI).
- Klausul Eskalasi: Jika peralatan harus diadakan oleh kontraktor, masukkan klausul eskalasi harga material yang ketat dan dikaitkan dengan indeks komoditas global untuk meredam dampak penyesuaian tarif mendadak atau guncangan ongkos angkut.
3. Mitigasi Eksposur Tenaga Kerja Sipil dan Biaya
Ketiga, pembangunan pusat data menyerap kantong-kantong tenaga kerja terampil dalam jumlah sangat besar di lokasi tertentu. Akibatnya, kekurangan tenaga kerja regional akan menaikkan biaya tenaga kerja.
- Prefabrikasi dan Konstruksi Modular: Pindahkan sebanyak mungkin pekerjaan fisik ke luar lokasi. Manfaatkan ruang listrik modular prefabrikasi, unit mekanikal skid-mounted, dan rakitan kabel yang sudah dipre-terminate untuk mengurangi kepadatan tenaga kerja di lokasi.
- Indeksasi Tenaga Kerja: Pastikan kontrak harga tetap memuat ketentuan penyesuaian tarif tenaga kerja regional jika proyek hyperscale pesaing di sekitar memicu lonjakan upah serikat atau pasar setempat.
12. Bangun Fleksibilitas ke dalam Jadwal Konstruksi Bertahap
Akhirnya, mengingat kemungkinan 50% terjadinya penyesuaian proyek atau pengurangan ruang lingkup, anggaplah pemilik dapat menghentikan sementara atau memperlambat pembangunan di tengah siklus.
- Ketentuan Penghentian/Penangguhan yang Jelas: Tetapkan ketentuan “Suspension for Convenience” yang kuat yang menjamin pemulihan overhead penuh, biaya demobilisasi, dan premi remobilisasi jika klien teknologi menghentikan pembangunan untuk menyesuaikan dengan keterlambatan pengiriman chip atau restrukturisasi belanja modal korporat.
- Profil Risiko: Kontraktor EPC vs. Konsorsium Proyek PPP
Dalam pasar pusat data saat ini, eksposur risiko struktural kontraktor sepenuhnya bergantung pada model penyerahan. Misalnya, kontraktor tradisional Engineering, pengadaan, and Construction (EPC) beroperasi dalam model penyerahan aset jangka pendek. Sebaliknya, pengembang Public-Private Partnership (PPP) atau Build-Own-Operate-Transfer (BOOT) masuk ke profil risiko siklus hidup multi-dekade.
Karena itu, penentuan ukuran dan pemisahan risiko ini menuntut tinjauan tentang bagaimana kemacetan jaringan, volatilitas klien teknologi, dan struktur modal memengaruhi masing-masing model secara berbeda.
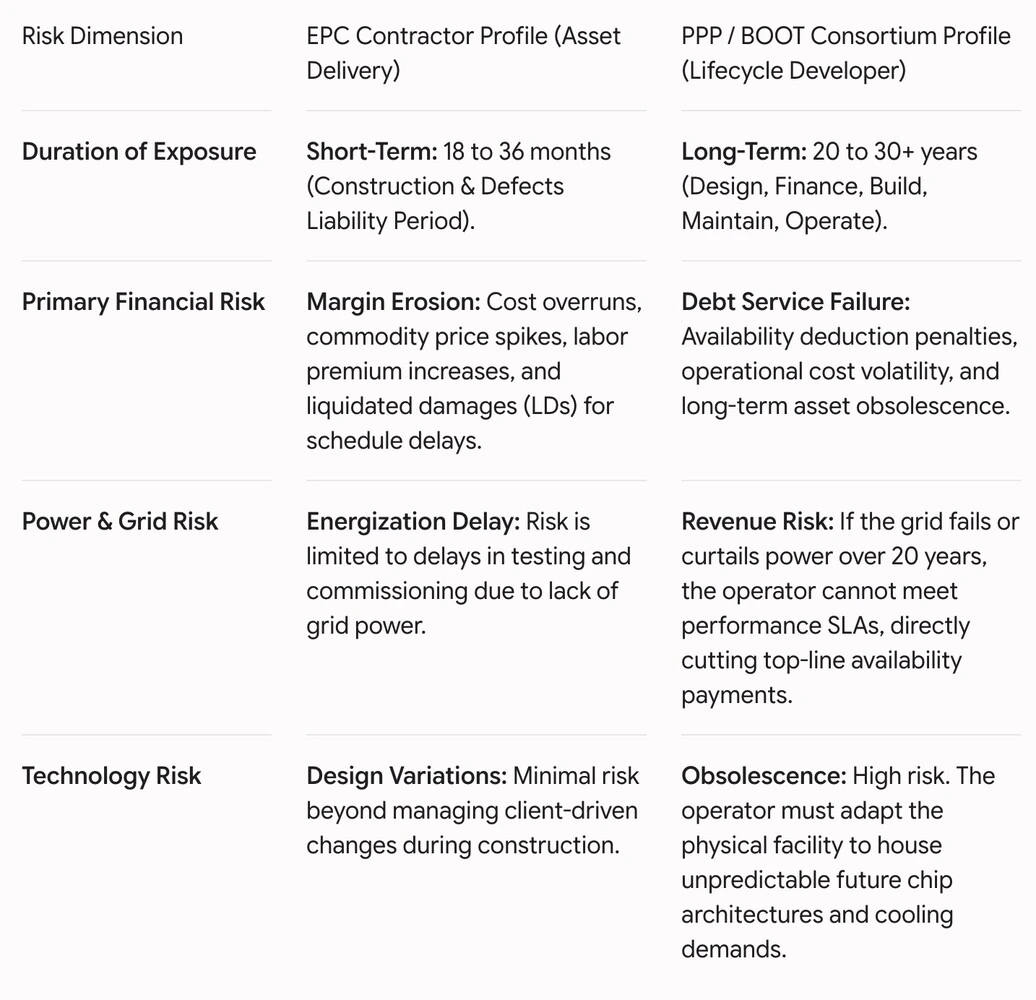
Matriks Risiko: EPC vs. PPP
Menilai Risiko bagi Kontraktor EPC
Bagi kontraktor EPC, pasar saat ini adalah ladang ranjau berkecepatan tinggi di mana waktu sama dengan uang. Hyperscaler pusat data memprioritaskan kecepatan masuk pasar di atas hampir segalanya. Karena itu, kontrak EPC memiliki jadwal yang agresif dan liquidated damages yang besar.
Titik Kerentanan Kritis:
- Jerat Pengadaan: Siklus pengadaan tidak selaras dengan jadwal konstruksi. Jika step-up transformer atau switchgear mengalami keterlambatan bea cukai atau produksi, kontraktor EPC menanggung dampak keterlambatan jadwal.
- Guncangan Konsentrasi Tenaga Kerja: Pusat data sering dibangun dalam klaster (misalnya, Virginia Utara, Frankfurt). Misalkan proyek hyper-scaler di sebelahnya mulai menguras kas dan mulai membayar upah dua kali lipat untuk mengamankan teknisi listrik lokal. Dalam kasus itu, anggaran tenaga kerja tetap kontraktor EPC dapat langsung habis.
- Terhambatnya Commissioning: Kontraktor EPC memerlukan daya utilitas untuk menjalankan integrated systems testing (IST). Jika utilitas setempat melewatkan jendela koneksinya, modal kontraktor tetap terjebak dalam proyek. Akibatnya, penandatanganan akhir tertahan dan membakar overhead.
Sikap Risiko EPC: Kontraktor EPC harus sangat berfokus pada pertahanan transaksional. Dalam praktiknya, ini berarti memindahkan risiko harga material ke pemasok, mengaitkan tonggak jadwal dengan deliverable yang dikendalikan pemilik (seperti ketersediaan daya), dan memanfaatkan fabrikasi modular untuk melindungi proyek dari kekurangan tenaga kerja lokal.
Menilai Risiko bagi Kontraktor & Operator Proyek PPP
Sebaliknya, bagi konsorsium PPP atau BOOT, konstruksi hanyalah fase pertama. Risiko yang sebenarnya justru berada pada horizon operasional 20 hingga 30 tahun. Di sana, konsorsium harus menyeimbangkan persyaratan kinerja publik atau perusahaan dengan realitas infrastruktur struktural.
Titik Kerentanan Kritis:
- Dilema Keusangan Struktural: Inilah risiko terbesar bagi operator jangka panjang. Misalnya, fasilitas yang dirancang hari ini untuk rak berpendingin udara 40 kW bisa menjadi usang secara fungsional dalam tujuh tahun. Itu terjadi jika perangkat keras AI beralih sepenuhnya ke densitas 100 kW+ berpendingin cairan. Jika perjanjian PPP mengharuskan operator mempertahankan kapabilitas komputasi atau efisiensi lingkungan tertentu, retrofit pada fasilitas yang masih beroperasi dapat merusak model keuangan jangka panjang proyek.
- Pemotongan Availability Payment: Model pendapatan PPP biasanya bergantung pada ketersediaan aset dan Service Level Agreement (SLA) yang ketat. Kekurangan air regional dapat membatasi kapasitas pendinginan, atau operator jaringan dapat memberlakukan pengurangan daya saat puncak permintaan musim panas. Dalam kedua kasus tersebut, perusahaan proyek PPP menghadapi penalti keuangan yang berat, bahkan jika penyebab utamanya adalah kegagalan jaringan regional.
- Eksposur OpEx Makroekonomi: Tidak seperti kontraktor EPC yang keluar dari proyek sebelum inflasi jangka panjang menghantam, operator PPP menghadapi volatilitas harga energi selama puluhan tahun, pajak karbon yang berubah, dan biaya tenaga kerja yang tak terduga untuk teknisi spesialis. Jika klausul indeksasi inflasi dalam kontrak gagal mengikuti biaya operasional pusat data yang sebenarnya, margin akan tergerus secara bertahap dari waktu ke waktu.
Sikap Risiko PPP: Konsorsium PPP tidak dapat mengandalkan perlindungan transaksional. Sebaliknya, konsorsium harus membangun ketahanan struktural langsung ke dalam desain awal dan pemodelan keuangannya. Ini berarti mengamankan perjanjian pembelian daya jangka panjang (PPA), berinvestasi pada sistem pendingin sumber ganda, dan memastikan cangkang fisik fasilitas cukup adaptif untuk menangani generasi perangkat keras masa depan tanpa memerlukan pembongkaran struktural.