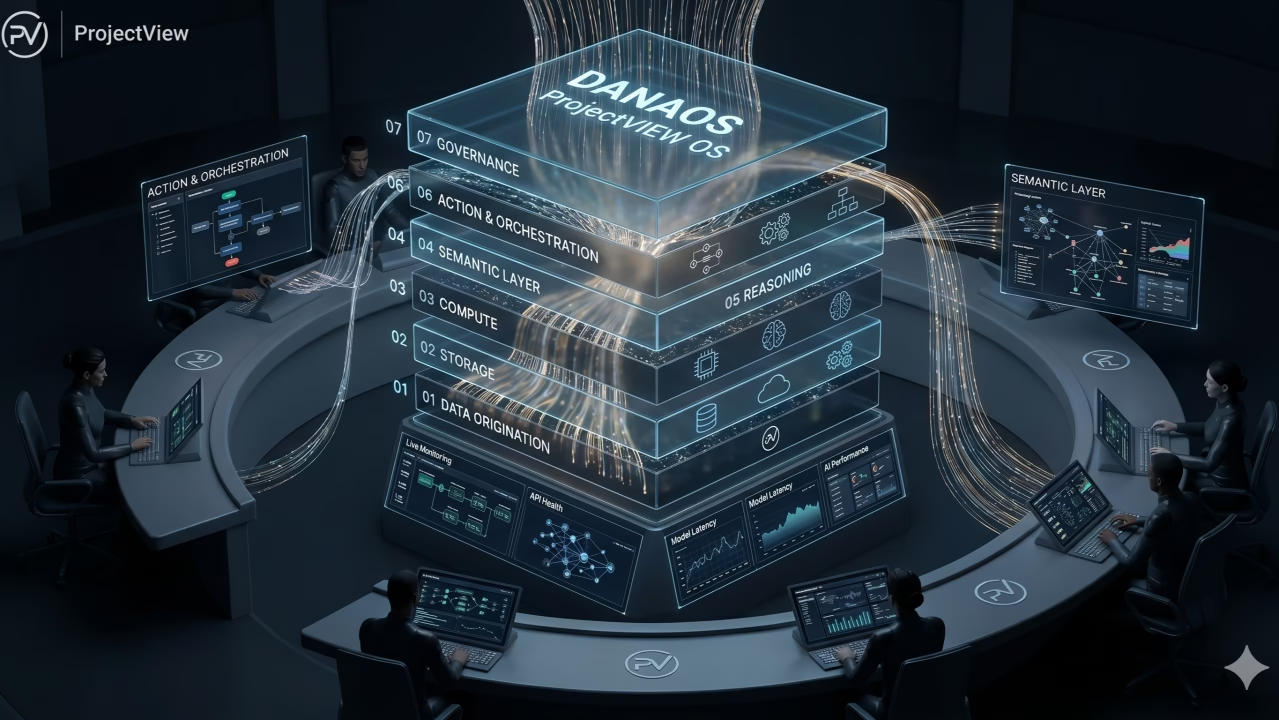
隠された真実: オペレーションへの確信はデータの完全性の上に築かれる
企業環境では、特に上場企業では、ストーリーだけでは信頼は生まれません。むしろ、関係者が信頼でき、検証でき、防御できるデータが信頼を築きます。
投資家、規制当局、監査人、社内の関係者は、レポートを求めているのではありません。求めているのは証拠です。
- チームがコストを管理している証拠
- プロジェクトが報告どおり進捗している証拠
- チームがリスクを特定し管理している証拠
- 財務がオペレーションの実態を反映している証拠
したがって、ここでエンタープライズ情報システム(EIS)がミッションクリティカルになります。
そして、そのEISの中核にERPがあります。
監査可能性と説明責任の基盤としてのERP
適切に設計されたERPは、単なる記録システムではありません。むしろ、説明責任のシステムです。
例えば、サプライチェーン管理(調達+ロジスティクス)を考えてみてください。
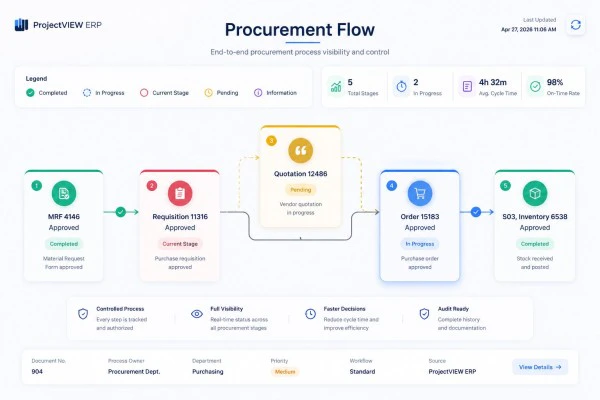
プロセスをエンドツーエンドで理解するシステム(プロジェクト → 現場 → 倉庫 → ソーシング → 調達)は、次を徹底します。
1. 監査可能性
まず、すべての取引、承認、変更、逸脱は次の条件を満たす必要があります。
- 記録される
- タイムスタンプ付き
- ユーザーとプロセスまで追跡可能であること
- 任意の時点で再構成可能であること
監査可能性がなければ、財務報告はリスクにさらされ、コンプライアンスは管理された対応ではなく事後対応になります。
したがって、現代のエンタープライズシステムは、詳細なユーザー操作ログ、制御されたアクセス、プロセス全体にわたる完全なトレーサビリティを提供しなければなりません。これにより、チームはあらゆるアクションを監査し検証できます。
2. 説明責任
説明責任は文化的な願望ではありません。むしろ、システムによって強制される仕組みです。
例えば、堅牢なERPは次を実現します。
- あらゆるプロセスステップに所有者を割り当てる
- 承認ワークフローを徹底する
- 意思決定を役割と責任に結び付ける
- 実行上の曖昧さを排除する
何千もの小さな意思決定がコストとスケジュールに影響するプロジェクトベースの環境では、これが統制を維持する唯一の方法です。
3. 一貫性
同様に、一貫性こそがデータをインテリジェンスへと変えます。
プロセスが次のように分断されると、
- Excelファイル
- 単独のツール
- 部門別システム
…データは不整合、矛盾、信頼性の低下を招きます。
対照的に、エンタープライズERPは次を生み出します。
- 標準化されたワークフロー
- 統一されたデータ構造
- 部門横断の整合
その結果、次のことが保証されます。
- 財務はオペレーションと同じ現実を見ています
- 調達はプロジェクト実行と連動しています
- 経営は唯一の真実に基づいて意思決定します
4. 統制
統制は制限のことではありません。むしろ、予見性と早期介入のことです。
実務上、強力なERPは次を提供します。
- 逸脱のリアルタイム監視
- 変更に対するアラートと承認ゲート
- 計画対実績の継続比較
その結果、経営は受け身の火消しから先回りした統制へと変わります。
重大なギャップ: なぜ汎用ERPはプロジェクトベース企業に通用しないのか
不都合な真実をお伝えします。
ほとんどのベンダーは、自社のERPをプロジェクトベースの業務向けに設計していません。
代わりに、ベンダーは次の用途向けに構築しました。
- 製造業(反復プロセス)
- 小売業(取引フロー)
- 財務(元帳中心モデル)
しかし、建設、造船、EPC、鉱業といったプロジェクトベースの業界は、異なる形で運営されます。
- すべてのプロジェクトは固有である
- コストは動的で進化し続ける
- 実行は、各現場、ベンダー、ステークホルダーをまたいで行われる
- 変化は例外ではなく、常態である
汎用ERPが苦戦するのは、次の理由からです。
1. 真のプロジェクト中心データモデルがない
例えば、次をネイティブに連携できません。
- スコープ(BoQ)
- 時間(WBS)
- コスト(資源、調達、実行)
その結果、この統合がないと、データは断片化し、分断されます。
2. 「会計上の現実」ではなく「業務上の現実」を生み出す
実務上、汎用システムはしばしば次を反映します。
- 財務が計上した内容
- 会社が請求した内容
しかし、次を反映できません。
- 実際に現場で起きていること
- リアルタイムで変化しているコスト
- 新たに発生しているリスク
その結果、次の間に危険なギャップが生じます。
報告された実績と実際の実績
3. 外部ツールと手作業の回避策に依存する
限界を補うため、企業は次に依存します。
- Excelベースの見積
- 分断されたスケジューリングツール
- 手作業の原価追跡
それにより、次が発生します。
- 人為的ミス
- 版の不整合
- トレーサビリティの欠如
その結果、監査可能性と説明責任を直接損ないます。
4. 勢いとリスクの把握に失敗する
現在の財務数値だけでは、プロジェクト型企業であることは定義できません。
むしろ、その将来は次の要素にかかっています。
- 受注パイプライン
- 完工までの原価見通し
- 変更注文へのエクスポージャー
- 実行効率
しかし、汎用ERPではこれを効果的にモデル化できません。
その結果、投資家や経営層が依拠するまさにその情報、将来を見据えたインテリジェンス—を提供できないのです。
ProjectVIEW ERP: エンジニアリングされた業務信頼性
これに対し、DANAOSはProjectVIEW ERPを別の発想で構築しました。
プロジェクト向けに適応させた汎用システムとしてではなく、プロジェクトネイティブなEnterprise Information Systemとして。
その中核にあるのは、基本原則です。
すべてのプロセスは、Time(WBS)、Cost(BoQ)、Executionに整合しています。
その結果、次の点が完全に統合された環境が実現します。
- すべての取引がプロジェクト次元にひも付く
- すべてのコストがスコープとスケジュールの文脈に置かれる
- すべての逸脱が即座に可視化され、追跡可能になる
特に、この独自の関連付けにより、
BoQ ↔ WBS ↔ 原価コード
実績対予算のパフォーマンスをリアルタイムで可視化できます。その結果、データは推測ではなく現実を反映します。
システム設計を通じてステークホルダーの信頼を構築する
ベンダーがERPを正しく設計すれば、単に業務を支援するだけではありません。むしろ、ステークホルダーエコシステム全体にわたる信頼を築きます。
経営層向け
- パフォーマンスとリスクをリアルタイムで把握
- 信頼できる予測と完工までの原価に関する洞察
監査人向け
- 取引と意思決定の完全な追跡可能性
- 構造化され、検証可能なデータの足跡
規制当局向け
- 強制されたワークフローと統制によるコンプライアンス
- 正確で一貫性のある報告
投資家向け
- 業務パフォーマンスの透明性
- 財務数値が現実を反映しているという確信
データから信頼へ: ERPの真の役割
エンタープライズレベルにおいて、ERPの目的は効率だけではありません。
何よりも重要なのは、信頼です。
次のことに対する信頼です。
- データは正確である
- チームがプロセスを統制している
- リスクが見えている
- パフォーマンスが実在する
これがなければ、組織は不確実性の中で事業を運営することになります。
しかし、これがあれば、組織は明確さ、統制、そして信頼感を持って運営できます。
ERPが市場の見方を決める
プロジェクト型産業では、ERPシステムは単に業務を回すだけではありません。
実際には、次のことを定義します。
- どれだけ正確に業績を報告できるか
- どれだけ効果的にリスクを管理できるか
- ステークホルダーがどれだけ安心してデータを信頼できるか
汎用ERPが不十分なのは、プロジェクト実行の本質を理解していないためです。
DANAOS ProjectVIEW ERPは、業務ロジックを組み込み、説明責任を徹底し、リアルタイムで監査可能なインテリジェンスを提供することで、そのギャップを埋めます。
なぜなら、今日の環境では、
ステークホルダーがあなたのデータを信頼できなければ、市場はあなたの事業を正しく評価できません。