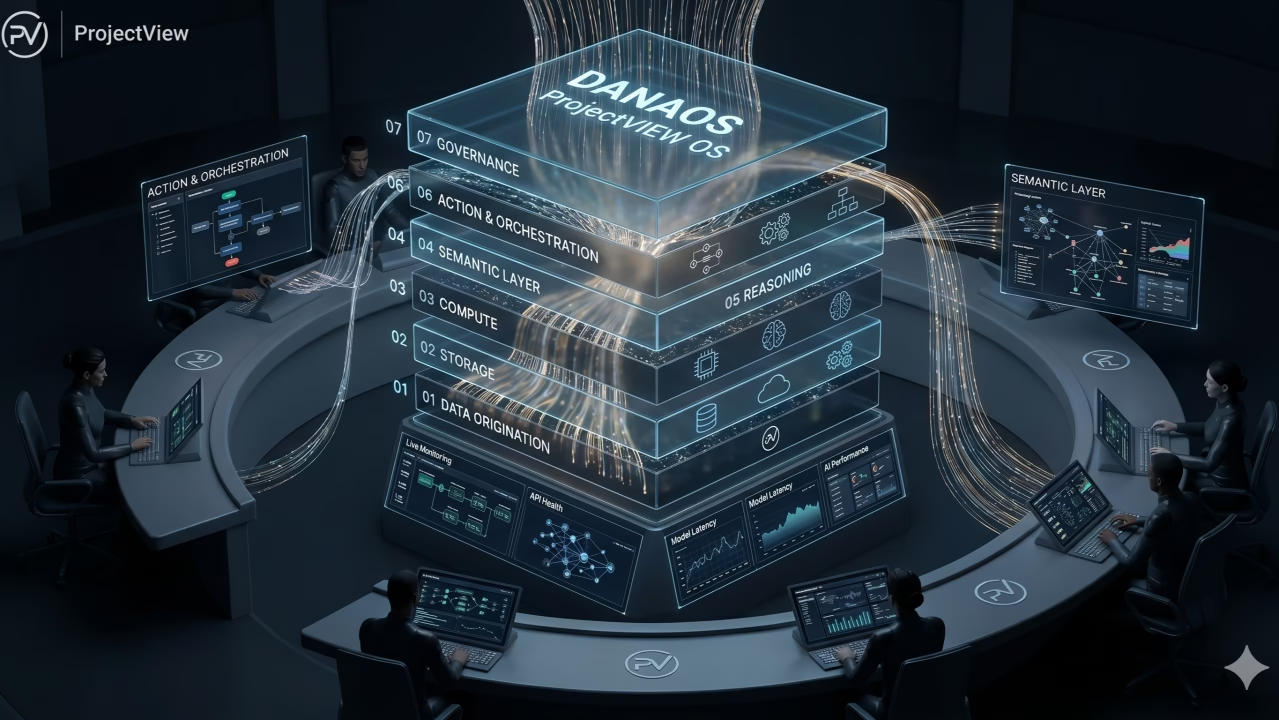
დაფარული სიმართლე: ოპერაციული ნდობა მონაცემთა სიჯანსაღეზე დგას
საწარმოო გარემოში, განსაკუთრებით ბირჟაზე განთავსებული კომპანიებისთვის, ნარატივები ნდობას არ ქმნის. პირიქით, ნდობას ქმნის მონაცემები, რომლებსაც დაინტერესებული მხარეები ენდობიან, ამოწმებენ და იცავენ.
ინვესტორები, რეგულატორები, აუდიტორები და შიდა დაინტერესებული მხარეები ანგარიშებს არ ითხოვენ. პირიქით, ისინი ითხოვენ მტკიცებულებას:
- მტკიცებულებას, რომ გუნდები აკონტროლებენ ხარჯებს
- მტკიცებულებას, რომ პროექტები მიმდინარეობს ისე, როგორც არის დაფიქსირებული
- მტკიცებულებას, რომ გუნდები იდენტიფიცირებენ და მართავენ რისკებს
- მტკიცებულებას, რომ ფინანსური მონაცემები ასახავს ოპერაციულ რეალობას
ამიტომ, სწორედ აქ ხდება საწარმოს საინფორმაციო სისტემა (EIS) მისიისთვის კრიტიკული.
თავის მხრივ, ERP დგას ამ EIS-ის ცენტრში.
ERP როგორც აუდიტირებადობისა და ანგარიშვალდებულების საფუძველი
სწორად შემუშავებული ERP მხოლოდ ჩანაწერების სისტემა არ არის. პირიქით, ეს არის ანგარიშვალდებულების სისტემა.
მაგალითად, ავიღოთ მიწოდების ჯაჭვის მართვა (შესყიდვები + ლოჯისტიკა).
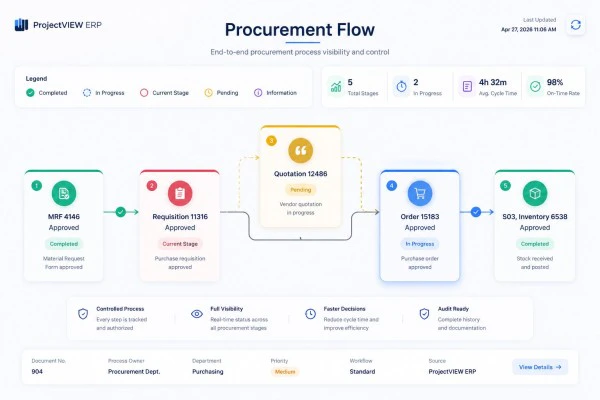
სისტემა, რომელიც პროცესს ბოლომდე ესმის (პროექტი – ობიექტი – საწყობი – მომარაგება – შესყიდვები), აწესებს:
1. აუდიტირებადობა
უპირველეს ყოვლისა, ყოველი ტრანზაქცია, დამტკიცება, ცვლილება და გადახრა უნდა იყოს:
- ფიქსირდება
- დროითი შტამპით აღბეჭდილი
- მიკვლევადი მომხმარებელამდე და პროცესამდე
- ნებისმიერ დროს აღსადგენი
აუდიტირებადობის გარეშე, ფინანსური ანგარიშგება რისკის ქვეშ ექცევა, ხოლო შესაბამისობა ხდება რეაქტიული და არა კონტროლირებადი.
ამიტომ, თანამედროვე საწარმოო სისტემებმა უნდა უზრუნველყონ მომხმარებლის აქტივობის დეტალური ჟურნალირება, კონტროლირებადი წვდომა და სრული მიკვლევადობა პროცესებს შორის. ამ გზით გუნდებს შეუძლიათ ყველა ქმედების აუდიტი და დადასტურება.
2. ანგარიშვალდებულება
ანგარიშვალდებულება არ არის კულტურული მისწრაფება. პირიქით, ეს არის სისტემით აღსრულებადი მექანიზმი.
მაგალითად, მძლავრი ERP:
- ყველა პროცესის საფეხურს ანიჭებს მფლობელს
- უზრუნველყოფს დამტკიცების workflow-ებს
- აკავშირებს გადაწყვეტილებებს როლებთან და პასუხისმგებლობებთან
- ხსნის გაურკვევლობას შესრულებაში
პროექტზე დაფუძნებულ გარემოში, სადაც ათასობით მიკრო გადაწყვეტილება გავლენას ახდენს ხარჯსა და გრაფიკზე, ეს არის კონტროლის შენარჩუნების ერთადერთი გზა.
3. თანმიმდევრულობა
ანალოგიურად, თანმიმდევრულობაა ის, რაც მონაცემებს ინტელექტად აქცევს.
როდესაც პროცესები იშლება შემდეგში:
- Excel-ის ფაილები
- ცალკე ინსტრუმენტები
- დეპარტამენტებისთვის განკუთვნილი სისტემები
...მაშინ მონაცემები ხდება არათანმიმდევრული, ურთიერთსაწინააღმდეგო და არასანდო.
ამის საპირისპიროდ, საწარმოო ERP ქმნის:
- სტანდარტიზებულ workflow-ებს
- ერთიან მონაცემთა სტრუქტურებს
- დეპარტამენტებს შორის კოორდინაციას
შედეგად, ეს უზრუნველყოფს, რომ:
- ფინანსური განყოფილება ხედავს იმავე რეალობას, რასაც ოპერაციები
- შესყიდვები შეესაბამება პროექტის შესრულებას
- მენეჯმენტი გადაწყვეტილებებს იღებს ერთი სიმართლის ვერსიაზე დაყრდნობით
4. კონტროლი
კონტროლი შეზღუდვას არ ნიშნავს. პირიქით, ეს არის პროგნოზირებადობა და დროული ჩარევა.
პრაქტიკაში, ძლიერი ERP უზრუნველყოფს:
- გადახრების რეალურ დროში მონიტორინგს
- შეცვლებისთვის გაფრთხილებებსა და დამტკიცების ეტაპებს
- დაგეგმილი და ფაქტობრივი შედეგების უწყვეტ შედარებას
შედეგად, ეს მენეჯმენტს გარდაქმნის რეაქტიული ხანძარსაწინააღმდეგო რეჟიმიდან პროაქტიულ კონტროლზე.
კრიტიკული ხარვეზი: რატომ მარცხდება ზოგადი ERP-ები პროექტზე დაფუძნებულ საწარმოებში
აქ არის არასასიამოვნო სიმართლე:
მწარმოებლების უმეტესობამ ERP სისტემები არ შექმნა პროექტზე დაფუძნებული ოპერაციებისთვის.
პირიქით, ისინი შეიქმნა შემდეგისთვის:
- წარმოება (განმეორებადი პროცესები)
- საცალო ვაჭრობა (ტრანზაქციული ნაკადები)
- ფინანსები (წიგნთა მთავარი მოდელები)
თუმცა, პროექტზე დაფუძნებული ინდუსტრიები — მშენებლობა, გემთმშენებლობა, EPC, სამთო მოპოვება — სხვაგვარად მუშაობს:
- ყველა პროექტი უნიკალურია
- ხარჯები დინამიკური და ცვალებადია
- შესრულება მიმდინარეობს ობიექტებზე, მომწოდებლებთან და დაინტერესებულ მხარეებთან ერთად
- ცვლილება მუდმივია და არა გამონაკლისი
ზოგადი ERP-ები უჭირთ, რადგან ისინი:
1. ნამდვილი პროექტზე ორიენტირებული მონაცემთა მოდელების ნაკლებობა აქვთ
მაგალითად, მათ ბუნებრივად არ შეუძლიათ დაკავშირება:
- Scope (BoQ)
- დრო (WBS)
- ხარჯი (რესურსები, შესყიდვები, შესრულება)
შედეგად, ამ ინტეგრაციის გარეშე მონაცემები ხდება დანაწევრებული და გათიშული.
2. ქმნიან „აღრიცხვით რეალობას“ და არა „ოპერაციულ რეალობას“
პრაქტიკაში, ზოგადი სისტემები ხშირად ასახავს:
- რასაც ფინანსურმა განყოფილებამ გაატარა აღრიცხვაზე
- რასაც კომპანიამ დასაბუთა ინვოისებით
თუმცა, ისინი ვერ ასახავს:
- რა ხდება რეალურად ობიექტზე
- რა ხარჯები ვითარდება რეალურ დროში
- რა რისკები იჩენს თავს
შესაბამისად, ეს ქმნის სახიფათო ხარვეზს შემდეგს შორის:
დაფიქსირებული შედეგები vs ფაქტობრივი შედეგები
3. დამოკიდებულია გარე ინსტრუმენტებსა და ხელით სამუშაო შემოვლაზე
თავიანთი შეზღუდვების კომპენსირებისთვის, ორგანიზაციები ეყრდნობიან:
- Excel-ზე დაფუძნებულ შეფასებებს
- გათიშულ დაგეგმვის ინსტრუმენტებს
- ხარჯების ხელით აღრიცხვას
თავის მხრივ, ეს იწვევს:
- ადამიანურ შეცდომას
- ვერსიების კონფლიქტებს
- მიკვლევადობის ნაკლებობას
შედეგად, ეს პირდაპირ ძირს უთხრის აუდიტირებადობასა და ანგარიშვალდებულებას.
4. მომენტის და რისკის აღქმის ჩავარდნა
მისი მიმდინარე ფინანსური მაჩვენებლები არ განსაზღვრავს პროექტებზე დაფუძნებულ კომპანიას.
სამაგიეროდ, მისი მომავალი დამოკიდებულია შემდეგზე:
- მის პაიპლაინზე
- მის cost-to-complete-ზე
- ცვლილების დავალებებზე მის ექსპოზიციაზე
- მის შესრულების ეფექტიანობაზე
თუმცა, გენერიკულ ERP-ებს ამის ეფექტიანად მოდელირება არ შეუძლიათ.
შედეგად, ისინი ვერ აწვდიან წინმსწრებ ანალიტიკას—იმას, რასაც ინვესტორები და ხელმძღვანელები ეყრდნობიან.
ProjectVIEW ERP: საინჟინრო ოპერაციული ნდობა
ამის საპირისპიროდ, DANAOS-მა ProjectVIEW ERP განსხვავებულად შექმნა.
არა როგორც პროექტებზე მორგებული გენერიკული სისტემა— არამედ როგორც პროექტზე ნატივური საწარმოს საინფორმაციო სისტემა.
მისი საფუძველი ერთი ფუნდამენტური პრინციპია:
ყველა პროცესი დროით (WBS), ღირებულებით (BoQ) და შესრულებით არის შესაბამისობაში მოყვანილი.
შედეგად, ეს ქმნის სრულად ინტეგრირებულ გარემოს, სადაც:
- ყველა ტრანზაქცია პროექტის განზომილებას უკავშირდება
- ყველა ხარჯი მოცულობისა და გრაფიკის კონტექსტში დგას
- ყველა გადახრა დაუყოვნებლივ ჩანს და მიკვლევადია
განსაკუთრებით, ეს უნიკალური კავშირი:
BoQ ↔ WBS ↔ Cost Codes
უზრუნველყოფს ფაქტობრივი და დაგეგმილი მაჩვენებლების რეალურ დროში ხილვადობას. შედეგად, მონაცემები ასახავს რეალობას—და არა ვარაუდებს.
ინტერესთა მხარეების ნდობის შექმნა სისტემური დიზაინის მეშვეობით
როდესაც მომწოდებელი ERP-ს სწორად აწყობს, ის მხოლოდ ოპერაციებს არ უჭერს მხარს. პირიქით, ის ქმნის ნდობას მთელი დაინტერესებული მხარეების ეკოსისტემის მასშტაბით.
აღმასრულებლებისთვის
- რეალურ დროში ხილვადობა შესრულებასა და რისკზე
- სანდო პროგნოზები და cost-to-complete-ის ანალიზი
აუდიტორებისთვის
- ტრანზაქციებისა და გადაწყვეტილებების სრული მიკვლევადობა
- სტრუქტურირებული, გადამოწმებადი მონაცემთა კვალები
რეგულატორებისთვის
- შესაბამისობა გაძლიერებული სამუშაო ნაკადებითა და კონტროლებით
- ზუსტი, თანმიმდევრული ანგარიშგება
ინვესტორებისთვის
- ოპერაციული შესრულების გამჭვირვალობა
- ნდობა, რომ ფინანსური მაჩვენებლები რეალობას ასახავს
მონაცემებიდან ნდობამდე: ERP-ის რეალური როლი
საწარმოს დონეზე ERP მხოლოდ ეფექტიანობას არ ეხება.
უპირველესად, ის ეხება ნდობას.
ნდობას, რომ:
- მონაცემები ზუსტია
- გუნდები პროცესებს აკონტროლებენ
- რისკები ხილულია
- შესრულება რეალურია
ამის გარეშე ორგანიზაციები გაურკვევლობაში მუშაობენ.
ამის მქონე შემთხვევაში კი ისინი მუშაობენ სიცხადით, კონტროლითა და ნდობით.
ERP განსაზღვრავს, როგორ აღიქვამს ბაზარი თქვენს ბიზნესს
პროექტებზე დაფუძნებულ ინდუსტრიებში თქვენი ERP სისტემა მხოლოდ ოპერაციების მართვას არ ემსახურება.
სინამდვილეში, ის განსაზღვრავს:
- რამდენად ზუსტად აცნობებთ შესრულების შედეგებს
- რამდენად ეფექტიანად მართავთ რისკს
- რამდენად თავდაჯერებულად ენდობიან დაინტერესებული მხარეები თქვენს მონაცემებს
გენერიკული ERP-ები ვერ აკმაყოფილებენ მოთხოვნებს, რადგან მათ არ ესმით პროექტის შესრულების ბუნება.
DANAOS ProjectVIEW ERP ამ ხარვეზს ავსებს— ოპერაციული ლოგიკის ჩაშენებით, ანგარიშვალდებულების უზრუნველყოფით და რეალურ დროში, აუდიტირებადი ანალიტიკის მიწოდებით.
რადგან დღევანდელ გარემოში:
თუ დაინტერესებულ მხარეებს არ შეუძლიათ თქვენს მონაცემებს ენდონ, ბაზარი თქვენს ბიზნესს სწორად ვერ შეაფასებს.