))
))
))
))
))
))
))
))


عقود FIDIC وEPC وLump Sum وBOT وPPP: لماذا يجب أن يتجاوز ضبط التكاليف حدود الـBoQ؟
يحدد نوع عقد الإنشاءات أكثر بكثير من مجرد طريقة حصول المقاول على مستحقاته.
بعبارة أخرى، يحدد العقد من يتحمل مخاطر التصميم، ومن يتحمل مخاطر التكلفة، وكيف يدير الطرفان التغييرات، وكيف يعتمد العميل نسب الإنجاز، ومدى تعرض المقاول في النهاية لتجاوزات التكاليف.
لذلك، يصبح ذلك أكثر أهمية في المشروعات الكبرى المنفذة بنظام EPC، وLump Sum، وTurnkey، وBOT، وPPP. ففي هذه المشروعات، قد لا يوفر الهيكل التجاري الذي يقدمه العميل مستوى التفاصيل الكافي لإدارة التكلفة الفعلية لأعمال الإنشاء.
باختصار، المبدأ الأساسي بسيط:
المستوى الذي يدفع العميل على أساسه للمقاول ليس بالضرورة هو المستوى الذي يجب أن يدير عنده المقاول التكاليف ويراقبها.
لذلك، فإن Bill of Quantities (BoQ) التعاقدي يمثل بُعدًا واحدًا فقط من أبعاد ضبط المشروع بالنسبة للمقاولين.
في المقابل، يتطلب الضبط الحقيقي لتكاليف الإنشاء الربط بين BoQ وWork Breakdown Structure (WBS) وCost Codes والتنفيذ الفعلي في الموقع.
ومن هنا تظهر أهمية أنظمة ERP المتخصصة في قطاع الإنشاءات.
أولًا، FIDIC وEPC وLump Sum وBOT وPPP ليست شيئًا واحدًا
غالبًا ما يستخدم المختصون هذه المصطلحات معًا، لكنها في الواقع تصف جوانب مختلفة من طريقة تنفيذ المشروع.
- FIDIC يوفر نماذج قياسية لعقود الإنشاءات والهندسة.
- ثم إن EPC — Engineering, Procurement and Construction يصف نموذجًا لتنفيذ المشروع يتحمل فيه المقاول مسؤولية الهندسة والمشتريات والإنشاءات.
- في المقابل، يصف Lump Sum (LS) بشكل أساسي ترتيبًا سعريًا يوافق فيه المقاول على تنفيذ نطاق محدد مقابل سعر متفق عليه. ويراعي هذا الترتيب أحكام العقد المتعلقة بالتغييرات وغيرها من التعديلات.
- كذلك يجمع BOT — Build-Operate-Transfer بين الإنشاء وفترة امتياز يقوم خلالها الطرف الخاص بتشغيل الأصل قبل نقله.
- PPP — Public-Private Partnership هو مفهوم أوسع، ويتضمن عادةً علاقة تعاقدية طويلة الأجل بين القطاعين العام والخاص. وقد تشمل هذه العلاقة التصميم والإنشاء والتمويل والتشغيل والصيانة.
بالإضافة إلى ذلك، يمكن أن تتداخل هذه الهياكل مع بعضها.
فعلى سبيل المثال، يمكن تنفيذ مشروع EPC بموجب عقد Lump Sum Turnkey باستخدام FIDIC Silver Book.
لذلك، من منظور ضبط التكاليف، فإن الأمر الأكثر أهمية هو حجم المخاطر التجارية ومخاطر التصميم والإنشاء والأداء التي تنتقل إلى المقاول.
بعبارة أخرى، كلما زادت المخاطر، زادت الحاجة إلى مزيد من الدقة والتفصيل في ضبط التكاليف الداخلية.
FIDIC Red وYellow وSilver: اختلاف توزيع المخاطر
أولاً، بموجب FIDIC Red Book، يوفر صاحب العمل تقليديًا الجزء الأكبر من التصميم، بينما يتولى المقاول تنفيذ أعمال الإنشاء.
نتيجة لذلك، تنشأ عادةً علاقة مباشرة نسبيًا بين التصميم والكميات والقياس ونسب الإنجاز والدفع.
- ثانيًا، ينقل FIDIC Yellow Book مسؤولية أكبر عن التصميم إلى المقاول. وبالتالي، يتعين على المقاول بشكل متزايد إدارة الهندسة والمشتريات والإنشاءات والوقت والتكلفة باعتبارها عمليات مترابطة.
- أما FIDIC Silver Book، والمرتبط بشكل شائع بمشروعات EPC/Turnkey، فينقل مسؤولية أكبر بكثير إلى المقاول.
وبالتالي، يكون العميل في هذه الحالة عمليًا بصدد شراء نتيجة نهائية:
تسليم المنشأة أو المصنع أو البنية التحتية المطلوبة وفقًا للمتطلبات والسعر والالتزامات الخاصة بموعد الإنجاز المتفق عليها.
لكن بالنسبة للمقاول، قد يتطلب تحقيق هذه النتيجة تنفيذ عشرات الآلاف من الأنشطة والموارد وأوامر الشراء. كما يتطلب إدارة حركات المواد وساعات العمل واستخدام المعدات وأعمال المقاولين من الباطن.
نتيجة لذلك، ينشأ تحدٍّ كبير في ضبط التكاليف.
مفارقة EPC: السعر التجاري البسيط قد يخفي تعقيدًا هائلًا في أعمال الإنشاء
على سبيل المثال، لنفترض وجود BoQ مبسط لمشروع EPC يتضمن بندًا مثل:
Structural Works — $12 million
في الواقع، من منظور العميل التجاري، قد يكون هذا المستوى من التفاصيل كافيًا تمامًا.
لكن من منظور ضبط تكاليف المقاول، فهو يكاد يكون بلا معنى.
إذ قد يتضمن مبلغ الـ$12 million أعمال الحفر، وخفض منسوب المياه، وحديد التسليح، والخرسانة، والشدة، والمنشآت المعدنية. كما قد يتضمن العمالة، والرافعات، والمضخات، والأعمال المؤقتة، والمواد الاستهلاكية، والمقاولين المتخصصين من الباطن، والخدمات اللوجستية، وهالك المواد، والموارد غير المباشرة.
لذلك، إذا كان الـBoQ الأصلي لا يوفر هذا المستوى من التحليل الهندسي، فلا يستطيع المقاول ببساطة قبول هذا النقص في التفاصيل.
بل يجب على المقاول إنشاء هذا المستوى من التفصيل داخليًا.
وبالتالي، تصبح Cost Codes ذات أهمية استراتيجية.
يمكن أن تصبح Cost Codes أول مستوى من مستويات إعداد الميزانية التقديرية
يتعامل ProjectVIEW ERP مع ضبط تكاليف الإنشاء من خلال ثلاثة أبعاد مترابطة للمشروع:
BoQ ↔ WBS ↔ Cost Codes
- BoQ يمثل البعد التجاري: ما الذي يشتريه العميل وما الذي يبيعه المقاول في النهاية.
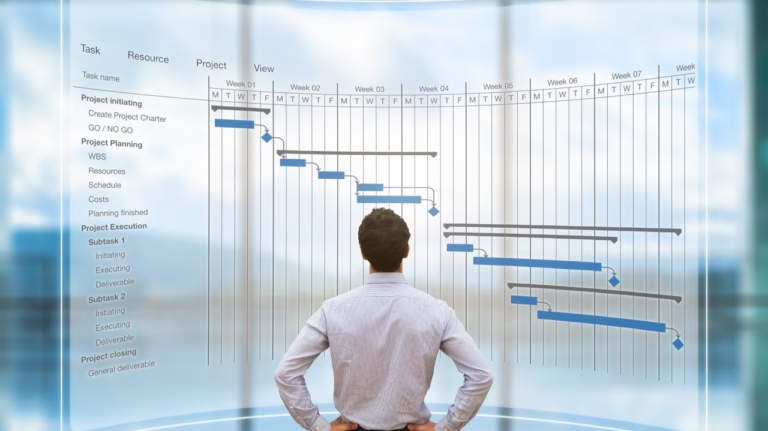
- ثم يمثل WBS بُعد التنفيذ والوقت: أين ومتى وبأي تسلسل يجب تنفيذ الأعمال.
- وأخيراً، يمثل Cost Code (Cost Control Accounts) بُعد ضبط التكاليف الداخلي: كيف يصنف المقاول الإنفاق ويتابعه.
على سبيل المثال، يدعم ProjectVIEW ربط Cost Codes بميزانية الـBoQ وإنشاء علاقات بين ميزانية الـBoQ وهياكل جدولة المشروع.
وعندما يفتقر الـEPC BoQ إلى التفاصيل الهندسية الكافية، يمكن لـCost Codes أن توفر بالتالي أول تقسيم داخلي تقديري لميزانية المشروع.
فعلى سبيل المثال، يمكن للمقاول توزيع بند مرتفع المستوى مثل Structural Works داخليًا على فئات تكلفة. وتشمل هذه الفئات أعمال التربة، والخرسانة، وحديد التسليح، والشدة، والمنشآت المعدنية، والعمالة، والمعدات، والمقاولين من الباطن.
وبذلك لا يصبح المقاول معتمدًا على الهيكل التجاري الذي حدده العميل لتحديد كيفية إدارة المشروع داخليًا.
WBS تضيف البُعد الذي لا يوفره BoQ: الوقت
تجيب Cost Codes عن السؤال:
ما نوع التكلفة التي نتحملها؟
في المقابل، تجيب WBS عن السؤال:
أين ومتى نقوم بتنفيذ العمل؟
كذلك تتيح منهجية إعداد العطاءات والميزانيات في ProjectVIEW ربط الموارد وافتراضات الإنتاجية والأطر الزمنية بهياكل الـBoQ وتخطيط المشروع.
وبذلك تنشأ ثلاث رؤى مختلفة ولكن مترابطة للمشروع:
BoQ = البعد التجاري
WBS = الوقت والتنفيذ
Cost Codes = تصنيف التكاليف
باختصار، يؤدي ربط هذه الأبعاد الثلاثة إلى إنشاء الإطار الأولي لضبط تكاليف المشروع.
لكن الذكاء الحقيقي يبدأ عند انطلاق أعمال الإنشاء.
التنفيذ في الموقع ينشئ التفاصيل الهندسية المفقودة
بعبارة أخرى، الميزانية هي افتراض.
أما الإنشاء فهو الواقع.
في الواقع، يولد موقع العمل يوميًا معلومات يمكنها تدريجيًا إثراء الميزانية الأصلية.
أولاً، ما حجم الأعمال التي نفذها الفريق؟
ثم كم عدد ساعات العمل المطلوبة؟
كذلك، ما كمية المواد التي استهلكها الفريق؟
وكم ساعة استخدم الفريق الرافعة أو الحفار أو غيرهما من المعدات؟
بالإضافة إلى ذلك، ما حجم أعمال المقاولين من الباطن المنفذة والمعتمدة؟
ما التكلفة التي كان من المفترض أن تنتج عن هذا التقدم الفعلي؟
وأخيراً، ما التكلفة التي تحملها المشروع بالفعل؟
لذلك، تلتقط منهجية ضبط التكاليف في ProjectVIEW المعاملات اليومية، بما في ذلك تقدم المشروع ومعاملات الموظفين ومعاملات المعدات، واستخدامها لبناء الصورة الفعلية لتكلفة المشروع.
كما يربط نموذج إدارة الإنشاءات الأوسع في ProjectVIEW بين المواد، واعتمادات المقاولين من الباطن، وإنتاجية العمالة، واستخدام المعدات مع علاقات BoQ–WBS–Cost Code.
نتيجة لذلك، تبدأ الميزانية التقديرية الأولية لمشروع EPC في التحول إلى نموذج تفصيلي لتكاليف الإنشاء قائم على البيانات الهندسية والتشغيلية.
من الميزانية التقديرية الأولية إلى التحليل على مستوى Child-Level
في مرحلة العطاء، قد يبدأ المقاول من:
BoQ → Cost Code
ثم يتحول ذلك خلال مرحلة تخطيط المشروع إلى:
BoQ → Cost Code → WBS
وأخيراً، يتطور الهيكل أثناء التنفيذ ليصبح:
BoQ → Cost Code → WBS → Resources → Daily Transactions
وبذلك تكتسب الميزانية الأصلية عالية المستوى تدريجيًا تفاصيل تشغيلية على مستوى أكثر دقة.
في النهاية، يمكن تحليل ميزانية الأعمال الإنشائية حتى مستوى نشاط محدد داخل الـWBS وفئة تكلفة. كما يمتد التحليل إلى فريق عمل، واستهلاك مواد، واستخدام معدات، ومستخلص مقاول من الباطن، ومعاملة تقدم فعلي.
وبدلًا من معرفة أن أعمال الإنشاءات الهيكلية تجاوزت الميزانية فقط، يمكن للإدارة أن تبدأ في طرح أسئلة أكثر دقة:
أي نشاط؟
ثم أي Cost Code؟
أي مورد؟
كذلك أي فريق؟
أي مقاول من الباطن؟
وأي مادة؟
ثم أي معدة؟
وأخيراً، أي يوم؟
باختصار، يمثل ذلك مستوى مختلفًا تمامًا من ضبط التكاليف.
أوامر العمل اليومية: التشريح الدقيق لتكلفة الإنشاء
في الواقع، لا ينفذ المقاولون المشروعات من خلال التقارير المالية الشهرية.
بل ينفذونها من خلال العمل اليومي.
ولذلك، فإن أعلى مستويات ضبط تكاليف الإنشاء تعتمد على القدرة على ربط المعاملات التشغيلية بالهياكل التجارية وجدولة المشروع وهياكل التكاليف.
لذلك، يجب أن تجيب معاملة العمل اليومية عن الأسئلة التالية:
ماذا نقوم ببنائه؟ — BoQ
أين نقوم ببنائه؟ — WBS
ما فئة الإنفاق المرتبطة به؟ — Cost Code
من نفّذ العمل؟ — العمالة أو المقاول من الباطن
ما الذي استهلكه العمل؟ — المواد
ما المعدات المطلوبة؟ — المعدات
ما حجم التقدم الذي حققه الفريق؟ — التقدم الفعلي
ما التكلفة التي كان من المفترض أن تنتج عن هذا التقدم؟ — الميزانية
ما التكلفة التي تحملها المشروع بالفعل؟ — Actual Cost
بعبارة أخرى، هذا ما نعنيه بـالتشريح الدقيق لتكلفة مشروع الإنشاء.
كذلك يمتد ProjectVIEW بالمنطق نفسه إلى عمليات المشتريات. إذ يمكن ربط عمليات شراء المواد وإدارة المخازن بالـBoQ وWBS وCost Codes. وبذلك يضمن النظام استمرار ارتباط الإنفاق بالغرض الذي خصصته له الإدارة داخل المشروع منذ طلب الشراء وحتى استهلاك المادة في الموقع.
كما يمكن لعقود المقاولين من الباطن ومستخلصاتهم أن تتضمن Cost Codes، مما يدمج أعمال المقاولين من الباطن ضمن هيكل ضبط التكاليف نفسه.
يجب أن يتحول BoQ إلى هيكل حي للتكلفة
يجب ألا يظل الـBoQ الذي يستلمه المقاول خلال مرحلة العطاء عبارة عن ملف Excel ثابت ومنفصل عن التنفيذ.
على سبيل المثال، يمكن لـProjectVIEW استيراد BoQ من Excel وتحويله إلى هيكل هرمي من بنود BoQ Code. وبعد ذلك يمكن ربط المواد والعمالة والمعدات والمقاولين من الباطن بهذه البنود خلال مرحلة التقدير.
ثم عند بدء الإنشاء، يبدأ الواقع في إثراء النموذج الأصلي.
باختصار، يصبح التطور الرقمي على النحو التالي:
Tender BoQ
→ Cost-Coded Budget
→ WBS-Linked Project Baseline
→ Resource Budget
→ Daily Site Transactions
→ Actual vs Budgeted Cost
→ Productivity and Resource Variances
→ Management Action
وبالتالي، يغلق هذا التطور واحدة من أكثر فجوات المعلومات استمرارًا في قطاع الإنشاءات:
الفجوة بين تقدير تكلفة الإنشاءات كما ينبغي أن تكون وفهم التكلفة الفعلية للإنشاءات أثناء التنفيذ.
لماذا يصبح ذلك أكثر أهمية في مشروعات EPC وLump Sum؟
تصبح الآثار المالية أكثر أهمية بشكل خاص في عقود EPC وLump Sum.
على سبيل المثال، لنفترض أن المقاول لديه:
Contract Revenue: $500 million
Budgeted Cost: $450 million
Expected Margin: $50 million
إذا وصلت التكلفة الفعلية للتنفيذ في النهاية إلى $485 million، فإن مبلغ الـ$35 million الإضافي لن يختفي لمجرد أن الـBoQ الخاص بالعميل لم يتضمن تفاصيل كافية.
بل سيأتي مباشرة من هامش ربح المقاول.
لذلك، لا يمكن أن يقتصر الهدف من ضبط تكاليف الإنشاء على الإبلاغ عن التجاوز بعد حدوثه.
بل يجب أن يكون الهدف هو تحديد الانحرافات في الوقت الذي لا تزال فيه الإدارة قادرة على التدخل.
لذلك، يتطلب ذلك المقارنة المستمرة بين:
- إنتاجية العمالة المخططة مقابل الفعلية
- استهلاك المواد المخطط مقابل الفعلي
- استخدام المعدات المخطط مقابل الفعلي
- تكاليف المقاولين من الباطن المدرجة بالميزانية مقابل المعتمدة فعليًا
- التقدم الفعلي مقابل المخطط
- تكلفة المشروع المدرجة بالميزانية مقابل التكلفة الفعلية
في المقابل، تلتقط منهجية ضبط التكاليف في ProjectVIEW معاملات الموقع وتقارن التنفيذ مع خط الأساس للمشروع. وبذلك لا تنتظر الإدارة أن تصبح المحاسبة أول مؤشر على حدوث مشكلة.
من تقارير التكلفة التقليدية إلى Cost Control على مستوى “Quantum”
يتميز الـERP المالي التقليدي بقدرته على الإجابة عن السؤال:
أين أنفقنا الأموال؟
ومع ذلك، تحتاج هندسة تكاليف الإنشاء إلى الذهاب إلى أبعد من ذلك بكثير:
كم أنفقنا، وأين أنفقناه، وما المورد الذي استهلكه، وما حجم التقدم الفعلي الذي نتج عنه، وما التكلفة التي كان يجب أن ينتج عنها هذا التقدم، ولماذا حدث الانحراف، وما الذي يمكننا فعله الآن لمعالجته؟
من خلال الربط بين:
BoQ ↔ WBS ↔ Cost Codes
والتغذية المستمرة لهذا الهيكل من خلال:
Labor ↔ Materials ↔ Machinery ↔ Subcontractors ↔ Progress
وبهذا يقسّم ProjectVIEW ERP أداء المشروع تدريجيًا إلى وحدات تشغيلية أصغر قابلة للقياس.
نتيجة لذلك، ينشأ ما نسميه “Quantum” Cost Control: أي التفكيك المستمر لتكلفة المشروع وأدائه إلى عناصر تشغيلية أكثر دقة. ويسمح ذلك باكتشاف الانحرافات بالقرب من المكان والوقت الذي نشأت فيه.
فبدلًا من اكتشاف تجاوز ميزانية أعمال الخرسانة في نهاية الشهر، يجب أن تتمكن الإدارة من الوصول إلى السبب التشغيلي الأساسي.
باختصار، هذا هو الفرق بين الإبلاغ عن تجاوز التكلفة والسيطرة عليه.
الخيط الرقمي الحقيقي: من العطاء إلى الإنشاء
ومع ذلك، لا تزال العديد من شركات المقاولات الكبرى تعتمد على طبقات تكنولوجية منفصلة.
- نظام لإعداد التقديرات.
- ثم Primavera لإدارة الجداول الزمنية.
- منصة أخرى لإدارة أنشطة الموقع.
- المشتريات تعمل من خلال الـERP المؤسسي.
- بيانات المقاولين من الباطن موجودة في مكان آخر.
- المحاسبة تسجل المعاملات المالية.
- وأخيراً، Excel يحاول ربط كل شيء معًا.
لذلك، النتيجة ليست تحولًا رقميًا.
بل هي تجزئة رقمية.
في المقابل، يتبع ProjectVIEW ERP نهجًا مختلفًا من خلال إنشاء منظومة متكاملة متخصصة في الإنشاءات تربط بين:
Tendering → Budgeting → Planning → Procurement → Site Execution → Subcontractors → Cost Control
أولاً، يصبح BoQ الخاص بالعميل نقطة البداية التجارية.
توفر Cost Codes الهيكل الداخلي لتكاليف المقاول.
ثم تضيف WBS الجدول الزمني والتنفيذ.
تستخدم المشتريات الميزانية.
بعد ذلك، تسجل معاملات الموقع الواقع الفعلي.
تسجل مستخلصات المقاولين من الباطن الإنتاج الخارجي.
كذلك يقيس التقدم ما نفذه الفريق فعليًا.
وتغذي هذه المعلومات الناتجة بشكل مستمر عمليات ضبط تكاليف المشروع.
لهذا السبب، صممت DANAOS Projects بنية ProjectVIEW خصيصًا لربط التقديرات والمشتريات والمقاولين من الباطن وعمليات الموقع وضبط التكاليف حول الأبعاد المشتركة لـBoQ وWBS وCost Codes.
باختصار، الهدف ليس إنشاء لوحة معلومات أخرى.
بل إنشاء عمود فقري رقمي متخصص لضبط تكاليف الإنشاءات.
في EPC، سعر العقد هو مجرد البداية
تقوم ترتيبات FIDIC وEPC وLump Sum وBOT وPPP بتوزيع المسؤوليات والمخاطر بطرق مختلفة.
لكن هناك مبدأ يصبح أكثر أهمية كلما انتقلت نسبة أكبر من المخاطر إلى المقاول:
لا يجب أبدًا الخلط بين البساطة التجارية والبساطة التشغيلية.
على سبيل المثال، قد يحصل مقاول EPC على BoQ تعاقدي عالي المستوى نسبيًا.
ومع ذلك، لا يجعل هذا ضبط التكاليف التفصيلي أمرًا مستحيلًا.
بل يجعل ضبط التكاليف التفصيلي أكثر أهمية.
لذلك، يعالج ProjectVIEW ERP ذلك من خلال استخدام Cost Codes كعناصر أولية لإعداد الميزانية التقديرية. ثم يربطها ببنود الـBoQ التعاقدية وأنشطة الـWBS المرتبطة بالوقت. بعد ذلك، يثري النظام هذا الهيكل تدريجيًا ببيانات الإنشاء الفعلية:
إنتاجية العمالة.
استهلاك المواد.
استخدام المعدات.
المشتريات.
مستخلصات المقاولين من الباطن.
التقدم الفعلي.
المعاملات اليومية في الموقع.
وبذلك يمكن أن يتطور المشروع تدريجيًا من:
Contract → BoQ → Cost Code → WBS → Resources → Daily Execution → Actual Cost
وهنا يختلف ERP المتخصص في الإنشاءات بشكل جوهري عن الـERP المالي العام.
المحاسبة تخبرك إلى أين ذهبت الأموال.
أما هندسة تكاليف الإنشاءات فيجب أن تخبرك لماذا ذهبت الأموال إلى هناك — وفي وقت مبكر بما يكفي لاتخاذ إجراء.
وبالنسبة لمقاولي EPC وLump Sum الذين يتحملون مخاطر تنفيذ كبيرة، فإن هذا الاختلاف قد يحدد في النهاية ما إذا كانوا سيحمون هامش ربح المشروع أم سيشرحون سبب اختفائه.