))
))
))
))
))
))
))
))

لا يصف جدول الكميات (BoQ)، وهيكل تقسيم العمل (WBS)، ورموز التكلفة (Cost Codes) الشيء نفسه.
- BoQ يصف نطاق الأعمال القابل للقياس والقيمة التجارية للأعمال.
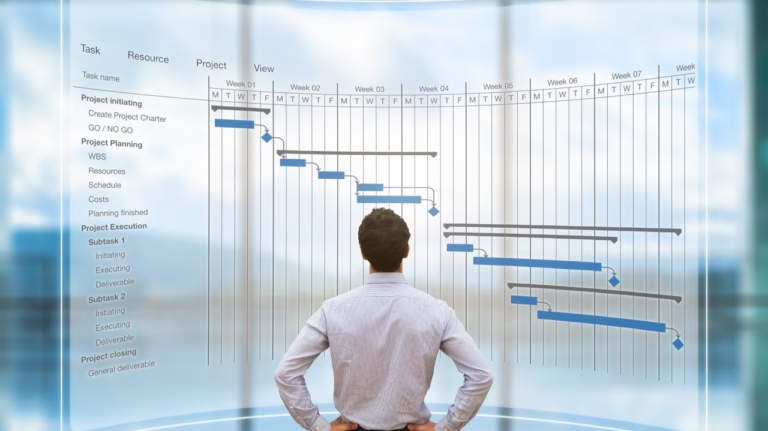
- WBS يصف كيفية تنفيذ الأعمال ومتى يتم تنفيذها.
- Cost Codes تصف كيفية تصنيف الموارد والمصروفات ومراقبتها.
لذلك، بالنسبة للمقاولين الذين ينفذون مشروعات معقدة، لا ينبغي إجبار هذه الأبعاد المختلفة على الاندماج في هيكل هرمي واحد. بدلاً من ذلك، يجب إنشاء علاقات محكومة وواضحة بينها، بحيث يمكن تتبع نطاق الأعمال الفعلي، والجدول الزمني، والموارد، والتكلفة، والالتزامات، والتقدم، والنتائج المالية، جميعها بالرجوع إلى خط أساس موحد للمشروع.
باختصار، هذا هو الأساس الذي يقوم عليه التحكم المتكامل في المشروعات.
لماذا تحتاج المشروعات إلى ثلاثة هياكل؟
في الواقع، يمكن النظر إلى المشروع من عدة زوايا مشروعة ومتكاملة.
- أولاً، قد يسأل العميل: ما الكمية التي نفذها المقاول وما الذي يمكنني إصدار فاتورة أو مطالبة مالية بشأنه؟
- ثم يسأل المخطط: ما النشاط الذي ينبغي تنفيذه الآن؟
- يسأل مراقب التكاليف: على أي ميزانية ورمز تكلفة يجب تحميل المصروف؟
- كما يسأل مدير الموقع: ما الموارد التي استهلكها الفريق لتحقيق تقدم اليوم؟
- أخيراً، تسأل الإدارة المالية: أين يجب تسجيل المعاملة المالية الناتجة؟
لا يوجد خطأ في أي من هذه الأسئلة.
بل الخطأ هو توقع أن يتمكن هيكل واحد من الإجابة عن جميع هذه الأسئلة.
ونحن جميعًا نتفق على أن WBS وحده لا يكفي لمراقبة تكاليف المشروع.
وبالتالي يصبح السؤال التالي هو: بماذا يجب ربط WBS؟
في الواقع، بالنسبة للعديد من بيئات عمل المقاولين، تبدأ الإجابة من ثلاثة أبعاد:
BoQ ↔ WBS ↔ Cost Codes
ما الذي يتحكم فيه BoQ؟
يمثل جدول الكميات (Bill of Quantities – BoQ) بصورة أساسية تمثيلًا كميًا وتجاريًا لنطاق الأعمال.
وهو يجيب عن الأسئلة التالية:
- أولاً، ما الذي سنقوم بتسليمه أو تنفيذه؟
- ثم ما الكمية التي سنقوم بتسليمها أو تنفيذها؟
- أخيراً، كيف نقيس هذه الأعمال ونقيّم قيمتها؟
على سبيل المثال، قد يتضمن بند BoQ ما يلي:
- وصف البند؛
- وحدة القياس؛
- الكمية؛
- سعر الوحدة؛
- القيمة؛
- التصنيف التجاري أو التعاقدي.
وخلال مرحلة إعداد التقديرات، يصبح BoQ أكثر قوة بصورة كبيرة. ويحدث ذلك عندما يحلل المقدّر كل بند قابل للقياس إلى الموارد المطلوبة لتنفيذه.
فعلى سبيل المثال:
1 م³ من الخرسانة المسلحة
قد يتطلب:
- X ساعة عمل ضمن تخصصات محددة؛
- Y طن من حديد التسليح؛
- Z م³ من الخرسانة الجاهزة؛
- كميات محددة من أعمال الشدات؛
- ساعات تشغيل المعدات؛
- موارد مقاولي الباطن.
لدى DANAOS Projects نموذج لإعداد التقديرات يرتكز على BoQ، ويعتمد على وصفات تكلفة وقوالب إنتاجية اختبرتها الفرق في مواقع العمل واستنادها إلى بيانات واقعية من مواقع الإنشاء.
وبالتالي، يجيب BoQ عن سؤال اقتصادي لا يستطيع الجدول الزمني وحده الإجابة عنه:
ما المخرجات القابلة للقياس التي ينبغي أن تنتجها هذه الموارد؟
ما الذي يتحكم فيه WBS؟
ينظم هيكل تقسيم العمل (Work Breakdown Structure – WBS) عملية تنفيذ المشروع.
إذ يعمل على تقسيم المشروع إلى حزم أعمال قابلة للإدارة تدريجيًا ومقيدة زمنيًا. كما يوفر الهيكل الذي يمكن من خلاله تنظيم الأنشطة والمسؤوليات والجداول الزمنية.
وهو يجيب عن الأسئلة التالية:
- أولاً، أين يندرج هذا العمل؟
- ثم كيف نقسّم التنفيذ؟
- وأخيراً، متى يجب تنفيذ العمل؟
على سبيل المثال، يصف مكتب المساءلة الحكومية الأمريكي U.S. GAO هيكل WBS باعتباره عنصرًا أساسيًا في تعريف أعمال المشروع وإنشاء إطار متكامل للجدول الزمني والتكلفة وإدارة القيمة المكتسبة.
دليل U.S. GAO لتقدير التكاليف وتقييمها
ولكن WBS وBoQ ليسا هيكلين متبادلين أو قابلين للاستبدال.
- فمثلاً، قد يساهم بند واحد من BoQ في عدة أنشطة ضمن WBS.
- في المقابل، قد يستهلك نشاط واحد في WBS عدة بنود من BoQ أو أنواعًا متعددة من الموارد.
وبالتالي قد تكون العلاقة:
واحد إلى واحد
أو
واحد إلى متعدد
أو
متعدد إلى متعدد
وذلك وفقًا للهيكل التجاري والتنفيذي للمشروع.
ولهذا السبب، يكون إنشاء خرائط ربط بين الهياكل أكثر فائدة من إجبارها على أن تصبح متطابقة.
ما الذي تتحكم فيه Cost Codes؟
تعمل رموز التكلفة (Cost Codes)، أو حسابات مراقبة التكلفة (Cost Control Accounts)، على تنظيم وظيفة هيكل تقسيم التكاليف (Cost Breakdown Structure – CBS) وتوفير منظور الإدارة الداخلي.
بعبارة أخرى، تحدد هذه الرموز كيف تصنّف الإدارة التكلفة وتراقبها.
وهي تجيب عن الأسئلة التالية:
- أولاً، ما نوع هذه التكلفة؟
- ثم أين يجب أن تتراكم؟
- وأخيراً، من المسؤول عنها؟
على سبيل المثال، قد يرغب المقاول في التمييز بين:
- العمالة؛
- الخرسانة؛
- حديد التسليح؛
- الوقود؛
- المعدات الثقيلة؛
- أعمال مقاولي الباطن؛
- الأعمال المؤقتة؛
- التكاليف غير المباشرة للموقع؛
- التعبئة والتجهيز للموقع؛
- المصروفات الإدارية العامة.
ومع ذلك، ليس من الضروري أن يحتاج العميل إلى رؤية المشروع من خلال هذا الهيكل.
كما أن المخطط لا يحتاج بالضرورة إلى تخطيط المشروع من خلاله.
لكن مراقب التكاليف والمدير المالي CFO يحتاجان إلى ذلك.
لهذا السبب، تحافظ أنظمة مستقلة للتحكم في المشروعات أيضًا على العلاقات بين هياكل التنفيذ وهياكل التكلفة.
هل تعتمد أنظمة التحكم الأخرى على أكثر من هيكل؟
نعم، تدرك أنظمة التحكم المؤسسية المستقلة في المشروعات الحاجة إلى أكثر من هيكل واحد للمشروع.
فعلى سبيل المثال، يدعم Oracle Primavera Unifier معاملات تكاليف المشروعات التي تتضمن أكواد WBS وCBS معًا. وبذلك يستطيع المستخدم ترحيل المعاملة نفسها وتجميعها ضمن كل من ورقة WBS وورقة التكاليف.
وبالتالي، يمثل ذلك دليلًا مهمًا على أن التحكم متعدد الأبعاد في المشروعات ليس أمرًا خاصًا بـ DANAOS Projects.
ومع ذلك، هناك أيضًا تمييز معماري مهم.
يربط WBS + CBS بين هيكل التنفيذ وتصنيف التكلفة، لكنه لا يضيف بمفرده BoQ أو النطاق التجاري الكمي باعتباره بُعدًا ثالثًا للتحكم.
لذلك، هذا التمييز مهم بالنسبة للمقاولين.
- يمكن لـ Cost Breakdown Structure أن يخبر الإدارة أين تنتمي التكلفة.
- كذلك يمكن لـ WBS أن يخبر الإدارة أين ومتى ينفذ الفريق الأعمال.
ما الذي يضيفه BoQ إلى WBS وCBS؟
لكن BoQ، أو أي نطاق أعمال كمي مكافئ، يجيب عن سؤال حاسم آخر:
ما المخرجات القابلة للقياس التي ينفذها المقاول، وما كميتها، وما قيمتها التجارية؟
وهنا يختلف هيكل BoQ ↔ WBS ↔ Cost Codes في ProjectVIEW ERP.
بعبارة أخرى، يضيف BoQ البعد الكمي والتجاري اللازم لربط التكلفة والجدول الزمني بالمخرجات الفعلية القابلة للقياس.
نتيجة لذلك، يتيح هذا الربط طرح أسئلة مثل:
- أولاً، ما الكمية التي يجب أن ينفذها نشاط WBS هذا؟
- ثم ما الموارد التي خصصت لها التقديرات ميزانية لكل وحدة من وحدات الإنتاج؟
- وكم نفذ الفريق فعليًا؟
- كذلك، ما الموارد التي استهلكها الفريق لتحقيق ذلك؟
- ما تكلفة الوحدة الفعلية الناتجة؟
- بالإضافة إلى ذلك، ما كمية المواد التي لا يزال يتعين على المشتريات تأمينها؟
- ما الكمية التي يمكن اعتمادها أو المطالبة بقيمتها؟
- وأخيراً، كيف ستؤثر الكميات المتبقية على التكلفة اللازمة لإتمام المشروع؟
باختصار، يمكن تلخيص الفرق على النحو التالي:
WBS + CBS = أين ننفذ العمل، وأين تنتمي التكلفة؟
BoQ + WBS + Cost Codes = ماذا ننفذ، وأين ومتى ننفذه، وكم تبلغ تكلفته؟
في الصناعات القائمة على المشروعات، تمثل الكميات الفعلية والتقييم التجاري وإنتاجية الموارد عناصر أساسية للتحكم. لذلك، فإن إضافة بُعد BoQ توسع بشكل جوهري نموذج التحكم في المشروع.
BoQ × WBS × Cost Codes: ثلاثة أبعاد للواقع نفسه للمشروع
بعبارة أخرى، يمكن تلخيص نموذج DANAOS Projects على النحو التالي:
- BoQ = بُعد نطاق الأعمال / الكمية / الجانب التجاري
- WBS = بُعد التنفيذ / الوقت
- Cost Codes = بُعد تصنيف التكلفة / التحكم
وتصف DANAOS هذا النموذج بأنه خط أساس متكامل لأداء المشروع.
ومع ذلك، لا تأتي القيمة من مجرد وجود الهياكل الثلاثة.
بل تأتي القيمة من الحفاظ على العلاقات التي تربط بينها.
على سبيل المثال، لنأخذ حزمة أعمال خرسانية.
- يقول BoQ: 10,000 م³ من الخرسانة المسلحة
- يقول WBS: الرصيف P05 → الأساسات → صبة الخرسانة 03 → الأسبوع 27
- تقول Cost Codes: العمالة / الخرسانة / حديد التسليح / الشدات / المعدات
والآن يمكن للمؤسسة الربط بين:
ما يتم تنفيذه
و
أين ومتى يتم تنفيذه
و
ما التكلفة التي ينبغي أن يتكبدها
وأخيرًا:
ما الموارد التي استهلكها فعليًا.
ماذا يصبح ممكنًا عند ربط الهياكل الثلاثة؟
1. الجدولة المحملة بالتكاليف
أولاً، يمكن توزيع الموارد والميزانية المرتبطة بنطاق الأعمال القابل للقياس زمنيًا من خلال أنشطة WBS ذات الصلة.
وبذلك تستطيع المؤسسة رؤية ليس فقط تكلفة المشروع المتوقعة، وإنما أيضًا متى تتوقع أن يحدث التعرض المالي والتكلفة الاقتصادية.
2. تخطيط المشتريات
على سبيل المثال، قد يتطلب أحد بنود BoQ 500 طن من حديد التسليح، ويبدأ نشاط WBS المقابل في الأسبوع 30. عندئذٍ يمكن لإدارة المشتريات حساب كمية المواد المطلوبة والعمل إلى الوراء انطلاقًا من تاريخ الحاجة الفعلية.
وبالتالي يحول هذا الربط عملية الشراء من:
“الموقع طلب المواد.”
إلى:
“خط أساس المشروع يتوقع هذه الاحتياجات من المواد.”
3. قياس الإنتاجية
إذا حددت التقديرات الموارد المطلوبة لكل وحدة من وحدات الإنتاج، فيمكن مقارنة التنفيذ الفعلي بما يلي:
- الكمية المخططة مقابل الكمية الفعلية
- العمالة المخططة مقابل العمالة الفعلية
- المعدات المخططة مقابل المعدات الفعلية
- تكلفة الوحدة المخططة مقابل تكلفة الوحدة الفعلية
وبذلك تصبح الإنتاجية هي العلاقة بين المخرجات والجهد المبذول، وليس مجرد عدد ساعات العمل.
4. إدارة القيمة المكتسبة (Earned Value Management)
كذلك يمكن ربط التقدم الفعلي في التنفيذ بالقيمة المخططة للأعمال المكتملة.
وقد تناولت DANAOS Projects هذا الموضوع بمزيد من التفصيل في مناقشتها حول القيمة المكتسبة والتحكم في أداء مشروعات الإنشاءات.
5. التنبؤ بالتكلفة اللازمة لإتمام المشروع (Cost-to-Complete)
أخيراً، عندما تصبح الإنتاجية الفعلية والتكلفة الملتزم بها والكميات المتبقية مرئية معًا، تستطيع التوقعات أن تستجيب لواقع التنفيذ بدلًا من مجرد إسقاط نفقات المحاسبة التاريخية على المستقبل.
ماذا يحدث عندما تكون هذه الهياكل منفصلة؟
في هذه الحالة، عادةً ما تظهر النتائج في صورة أعمال إضافية للمطابقة والتسوية بين البيانات.
- تحتفظ إدارة التخطيط ببيانات Primavera P6.
- في المقابل، يحتفظ فريق التقديرات بجدول BoQ والميزانية الأصلية في Excel أو منصة أخرى لإعداد التقديرات.
- تدير المشتريات عمليات الشراء بالاعتماد على أكواد وبيانات المواد الأساسية.
- تسجل المحاسبة المصروفات على الحسابات المالية.
- وأخيراً، تبلّغ فرق الموقع عن التقدم بشكل منفصل.
من الناحية الفنية، تمتلك المؤسسة جميع البيانات.
لكن العلاقات السببية بين هذه البيانات تكون ضعيفة.
وبالتالي تقضي الإدارة وقتًا في الإجابة عن أسئلة مثل:
- أي نشاط تسبب في هذه التكلفة؟
- أي كمية من BoQ يدعمها أمر الشراء هذا؟
- كذلك، ما المخرجات الفعلية التي أنتجتها ساعات العمل هذه؟
- ما التغيير الذي تسبب في زيادة التكلفة المتوقعة؟
- لماذا وصل الجدول الزمني إلى 70% من الإنجاز بينما وصل استهلاك الموارد بالفعل إلى 85%؟
وقد تناولت DANAOS Projects هذه المشكلة الأوسع في فشل أنظمة ERP العامة في مشروعات رأس المال.
لذلك، لا تتعلق المشكلة بمدى كفاءة عمل كل نظام على حدة.
بل تتمثل المشكلة في مدى قدرة هذه الأنظمة على وصف الواقع نفسه للمشروع.
كيف يعمل هذا النموذج في مشروع ضخم يضم عدة مقاولين؟
يصبح هذا الأمر أكثر أهمية على مستوى المالك أو البرنامج.
على سبيل المثال، قد يضم المشروع الضخم عدة مقاولين، لكل منهم:
- هيكل WBS خاص به؛
- تسلسلات هرمية مختلفة للمناطق والمواقع الفعلية؛
- رموز تكلفة مختلفة؛
- هياكل مختلفة لمقاولي الباطن؛
- آلاف الأصول وعناصر التسليم والاستلام؛
- طرق مختلفة لقياس التقدم الفعلي في التنفيذ.
لذلك، من غير الواقعي افتراض أن جميع المقاولين سيستخدمون هيكلًا تنفيذيًا متطابقًا.
كما أن الحل ليس بالضرورة فرض هيكل WBS موحد وضخم على الجميع.
بل يتمثل النهج الأقوى في إنشاء أبعاد مشتركة لتوحيد وتصنيف البيانات أعلى من هياكل المقاولين أو عبرها.
وقد تشمل هذه الأبعاد:
- مرحلة المشروع؛
- التخصص؛
- فئة الأعمال؛
- المنطقة الفعلية؛
- النظام؛
- الأصل؛
- عنصر التسليم؛
- المقاول؛
- مراحل العمل المرجحة.
ويمكن بعد ذلك ربط الأصول أو عناصر التسليم بهيكل WBS الخاص بكل مقاول، مع تصنيفها في الوقت نفسه من خلال الأبعاد المشتركة الخاصة بالمالك.
نتيجة لذلك، يتيح هذا النهج تحليل التقدم حسب:
- المقاول
- المنطقة
- التخصص
- مرحلة المشروع
- فئة الأعمال
- الأصل / النظام
مع الحفاظ في الوقت نفسه على هيكل التنفيذ التفصيلي الخاص بكل مقاول.
وبالتالي يوفر هذا النهج أساسًا أقوى لإعداد منحنيات S-Curve موحدة، ومقارنة التقدم بين المقاولين، والتحقق القابل للتدقيق من مطالبات التقدم.
باختصار، يظل المبدأ نفسه:
لا تفرض كل سؤال من أسئلة التحكم على هيكل هرمي واحد، بل حافظ على العلاقات بين الأبعاد الخاضعة للحوكمة.
كيف يطبق ProjectVIEW ERP هذا النموذج؟
صممت DANAOS Projects نظام ProjectVIEW ERP حول العلاقة المباشرة:
BoQ ↔ WBS ↔ Cost Codes
وتوثق وحدة مراقبة التكاليف في ProjectVIEW ERP هذه العلاقة إلى جانب التكامل مع Oracle Primavera P6 وMS Project. كما توثق تخصيص الموارد، وإصدارات BoQ/WBS المتعددة، والتقدم الفعلي بالموقع، والعمالة، والمعدات، وأنشطة مقاولي الباطن، والتكاليف الفعلية مقارنة بالميزانية.
بالإضافة إلى ذلك، تعمل وحدة إعداد تقديرات الميزانية والعطاءات في ProjectVIEW ERP على إنشاء خط الأساس الكمي القائم على الموارد، والذي يمكن من خلاله التحكم في التنفيذ لاحقًا.
كما يوسع ProjectVIEW OS لقطاع الإنشاءات BUILD World هذا المبدأ ليشمل نموذجًا منظمًا لبيانات المشروع. ويهدف هذا النموذج إلى دعم قطاعات الإنشاءات، والأعمال البحرية والبحرية/الخارجية (Marine/Offshore)، والتعدين، وبناء السفن، وغيرها من البيئات القائمة على المشروعات.
ومع ذلك، لا يتمثل الهدف ببساطة في عرض ثلاثة أكواد ضمن المعاملة نفسها.
بل يتمثل في تمكين المشتريات، والموارد، ومقاولي الباطن، وتقدم الأعمال بالموقع، والالتزامات، والتكاليف، والمعاملات المالية من الاستناد جميعًا إلى سياق المشروع نفسه.
ينطبق هذا النموذج أيضًا خارج قطاع الإنشاءات
في الواقع، تختلف المصطلحات المستخدمة من صناعة إلى أخرى.
- على سبيل المثال، قد يستخدم حوض بناء السفن قوائم الأعمال (Job Lists)، وأنظمة السفن، والقطاعات أو الوحدات الإنشائية (Blocks)، وحزم أعمال الإنتاج، وبنود الإصلاح.
- كذلك قد ينظم المقاول البحري الأعمال حول السفن، والمواقع البحرية، وكميات التكريك، أو حزم أعمال التركيب.
- قد ينظم مقاول التعدين التنفيذ حول المناطق، وكميات الإنتاج، وأنشطة التطوير، وأساطيل المعدات.
- وأخيراً، قد تستخدم شركة التصنيع القائم على المشروعات قوائم المواد (Bills of Materials)، وأوامر الإنتاج، والتجميعات الهندسية.
لذلك، يعمل ProjectVIEW ERP على تكييف النموذج مع هذه الهياكل التشغيلية المختلفة.
أما المبدأ العام فهو:
النطاق الكمي ↔ هيكل التنفيذ ↔ هيكل التكلفة
قد تتغير المسميات.
لكن الحاجة إلى ربطها لا تتغير.
ما الذي يجب على المقاولين من المؤسسات اختبارُه؟
لذلك، يجب أن تكون بنية التحكم في المشروعات قادرة عمليًا على الإجابة عن الأسئلة التالية:
- هل يمكن تتبع كل تكلفة جوهرية في المشروع إلى نطاق الأعمال والتنفيذ؟
- ثم هل يمكن ربط بند واحد من BoQ بعدة أنشطة في WBS عند الحاجة؟
- هل يمكن لنشاط واحد في WBS استهلاك عدة فئات من التكاليف؟
- كذلك، هل يمكن ربط التقدم الفعلي في التنفيذ بالكميات القابلة للقياس؟
- هل يمكن اشتقاق احتياجات المشتريات من خط أساس المشروع وتواريخ الحاجة المحددة في WBS؟
- هل يمكن ربط استهلاك العمالة والمعدات بالمخرجات التي حققتها؟
- أيضاً، هل يمكن تتبع التكلفة الملتزم بها إلى نطاق الأعمال قبل إصدار الفاتورة؟
- بالإضافة إلى ذلك، هل يمكن للتغييرات أن تحافظ على العلاقة بين BoQ وWBS وCost Codes والإيرادات؟
- ثم هل تستطيع الإدارة تحليل المشروع من خلال أبعاد متعددة دون تكرار البيانات؟
- هل يمكن في النهاية مطابقة المعاملات التشغيلية مع النظام المالي المؤسسي؟
إذا لم تستطع الإدارة الإجابة عن هذه الأسئلة بصورة متسقة، فلن تحل لوحة معلومات إضافية المشكلة الأساسية على الأرجح.
فمن المرجح أن تكون المشكلة هيكلية.
الخلاصة: التكامل أهم من التسلسل الهرمي
يؤدي كل من BoQ وWBS وCost Codes وظيفة مختلفة.
لذلك، قد تؤدي محاولة دمجها في هيكل واحد إلى فقدان سياق مهم.
وفي المقابل، يؤدي إبقاؤها منفصلة تمامًا إلى الحاجة المستمرة للمطابقة والتسوية بين البيانات.
أما النهج الأفضل فهو النهج القائم على العلاقات.
BoQ يخبرنا ماذا ننفذ وما الكمية.
WBS يخبرنا أين ومتى ننفذ الأعمال وبأي تسلسل.
وأخيراً، تخبرنا Cost Codes بالموارد وفئات التكلفة التي يستهلكها المشروع.
وعندما تظل هذه الأبعاد مترابطة، يستطيع المقاول تتبع السلسلة الكاملة:
التقدير → الميزانية → الجدول الزمني → المشتريات → التنفيذ → التقدم → التكلفة → التوقعات → النتيجة المالية
باختصار، هذه هي القيمة الحقيقية لـ BoQ ↔ WBS ↔ Cost Codes.
ليست ثلاثة أكواد.
بل ثلاث رؤى متكاملة ومنسقة للواقع نفسه للمشروع.
بقلم Christos Emmanouilidis، مهندس مدني والرئيس التنفيذي لشؤون العملاء والشؤون التجارية في DANAOS Projects Software Solutions LLC.