ოფშორულ ნავთობსა და გაზში FPSO-ს აქტივად მოხსენიება არა მხოლოდ არაზუსტია, არამედ ფინანსურად სახიფათოა.
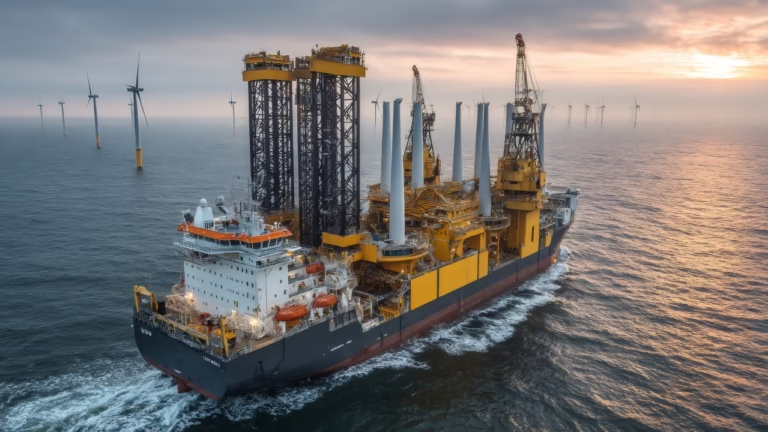
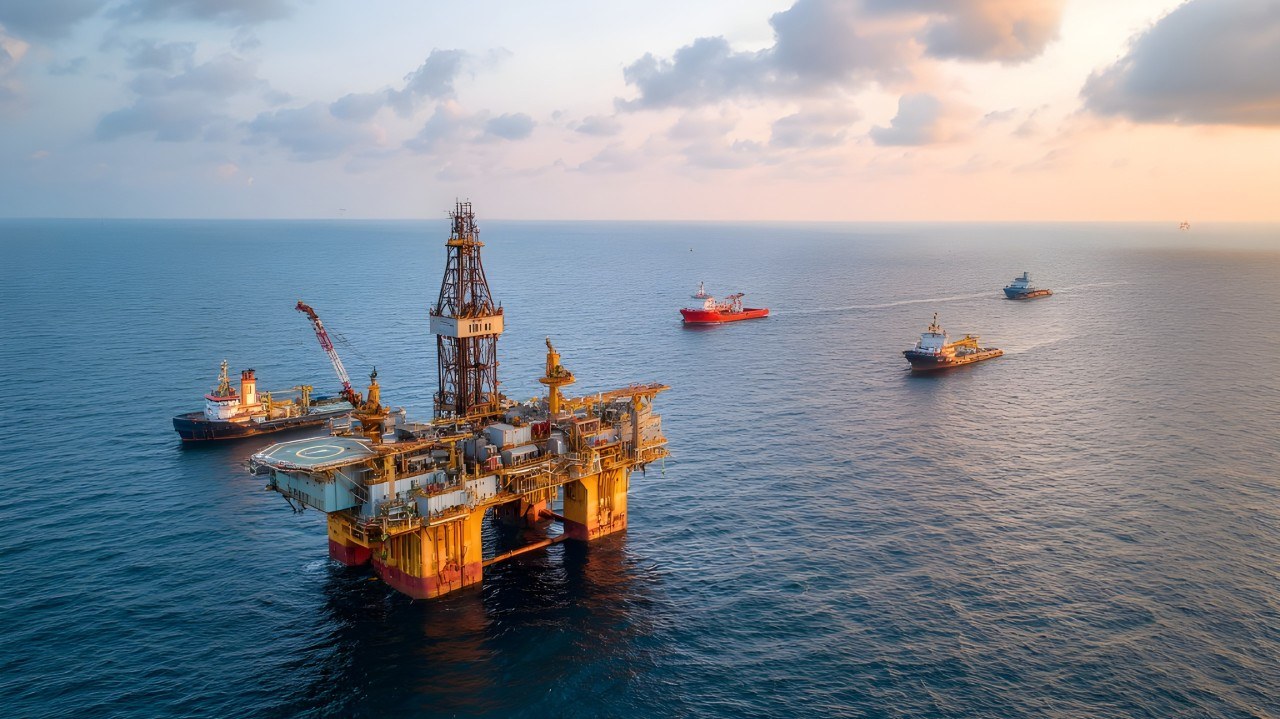
FPSO (Floating Production, Storage and Offloading unit), თავის CPF (Central Processing Facility)-თან ერთად, არ არის სტატიკური წარმოების აქტივი. ეს არის მცურავი მეგაპროექტი, რომელიც არასდროს წყვეტს პროექტივით ქცევას, თუნდაც პირველი ნავთობის მიღების შემდეგ.
CPF ოფშორული საბადოს გულია: დიდი, ნახევრადჩაძირული საწარმოო ერთეული, რომელიც აერთიანებს გამყოფ სისტემებს, შეკუმშვას, კომუნალურ სისტემებს, ელექტროენერგიის გენერაციას, უსაფრთხოების სისტემებს, საზღვაო სისტემებს და უწყვეტ ცვლილებებს, რომლებიც წყალსაცავის ქცევასა და ოპერაციულ რეალობას მოჰყვება.
ამიტომ FPSO-ებს მუდმივად აწუხებს:
- ხარჯების გადაჭარბება
- უკონტროლო ცვლილება
- ფარული OPEX-ის ზრდა
- სუსტი პოზიცია პრეტენზიებზე
პრობლემა შესრულება არ არის. პრობლემა არის ოპერაციული მოდელი და მის უკან მდგომი პროგრამული უზრუნველყოფა.
FPSO-ებისა და CPF-ების სტრუქტურული რეალობა
FPSO ერთდროულად მუშაობს როგორც:
- CAPEX პროექტი (კონვერსია, topsides-ის ინტეგრაცია, brownfield განახლებები)
- ოპერაციული პროექტი (ტექნიკური მომსახურების კამპანიები, შეჩერებები, ბოთლნეკების მოხსნა)
- კომერციული პროექტი (მომწოდებლების კონტრაქტები, მომსახურების შეთანხმებები, პრეტენზიები, გაგრძელებები)
არ არსებობს სუფთა გადასვლა „პროექტიდან“ „აქტივზე“.
ინჟინერია, შესყიდვები, ხარჯების კონტროლი, კონტრაქტები და ცვლილებების მართვა არასოდეს წყვეტს მუშაობას.
ეს FPSO-ებს ფუნდამენტურად განასხვავებს შემდეგისგან:
- ნავთობგადამამუშავებელი ქარხნები
- ხმელეთზე განთავსებული საწარმოები
- ტრადიციული ფიქსირებული აქტივები
და ეს ზოგად, აქტივზე ორიენტირებულ ERP სისტემებს სტრუქტურულად უვარგისს ხდის FPSO ოპერაციებისთვის.
FPSO-ს მთავარი ტკივილის წერტილები — კატეგორიების მიხედვით
1. FPSO-ს ხარჯების კონტროლი: ხილვადობა ძალიან გვიან მოდის
ტკივილის წერტილი
- ხარჯები აღირიცხება საბუღალტრო ან ხარჯცენტრის დონეზე
- არ არის ხილვადობა CPF სისტემის ან მოცულობის მიხედვით
- გადაჭარბებები ვლინდება მაშინ, როცა ვალდებულებები უკვე შეუქცევადია
ძირეული მიზეზი ტრადიციული ERP სისტემები აკონტროლებენ ტრანზაქციებს და არა ინჟინერიულ მოცულობას.
- ბიუჯეტირებისა და ხარჯების კონტროლის მოდული
- ხარჯები მიბმულია შემდეგზე:
- რეალურ დროში მონიტორინგი შემდეგზე:
- ადრეული გადახრის შეტყობინებები, სანამ მარჟა დაიკარგება
2. ცვლილებების მართვა FPSO-ებში: ჩუმი მარჟის მკვლელი
ტკივილის წერტილი
- უსასრულო RFI-ები და ცვლილებები
- ცუდი ტრასირებადობა ცვლილებას, ხარჯსა და გრაფიკს შორის
- პრეტენზიები, რომლებიც ძალიან გვიან ან მტკიცებულების გარეშე მზადდება
ძირეული მიზეზი ცვლილება იმართება დოკუმენტებით, ელფოსტით და ცხრილებით და არა სისტემებით.
- RFI, ცვლილებებისა და კონტრაქტების მოდულები
- ყოველი ცვლილება მიბმულია შემდეგზე:
- სრული აუდიტის კვალი შემდეგისთვის:
- დინამიკური დამტკიცების სამუშაო ნაკადები კონტროლირებული მოქნილობისთვის
3. FPSO-ს შესყიდვები და ხანგრძლივი მიწოდების მქონე აღჭურვილობის რისკი
ტკივილის წერტილი
- ტურბინები, კომპრესორები, ენერგომოდულები დაგვიანებით ჩაბარდა
- მიმწოდებლების ვალდებულებები მოწყვეტილია შესრულების რეალობას
- მიწოდების ეტაპებსა და მზადყოფნას შორის კავშირი არ არსებობს
ძირეული მიზეზი შესყიდვები განიხილებოდა როგორც ფინანსური ფუნქცია და არა როგორც პროექტისთვის კრიტიკული პროცესი.
- შესყიდვებისა და მომარაგების მოდული
- შესყიდვები განისაზღვრება შემდეგით:
- მიმწოდებლების ვალდებულებები კონტროლდება შემდეგთან მიმართებით:
- მიმწოდებლების წარსული შესრულების ანალიტიკა
4. FPSO-ის ექსპლუატაცია და ტექნიკური მომსახურება: OPEX, რომელიც CAPEX-სავით იქცევა
ტკივილის წერტილი
- მზარდი ტექნიკური მომსახურების ხარჯები სიცხადის გარეშე
- კონტრაქტორების არაეფექტიანობა, რომელიც OPEX-ში იმალება
- სათადარიგო ნაწილები CPF-ის კრიტიკულობასთან ცუდად არის მორგებული
ძირეული მიზეზი აქტივების მართვის სისტემები ოპერაციულ სტაბილურობას ვარაუდობენ. FPSO-ები არასოდეს სტაბილურდება.
- ტექნიკური მომსახურების, აქტივებისა და მარაგების მოდულები
- ტექნიკური მომსახურება სრულდება პროექტის რეჟიმში
- OPEX-ის ბიუჯეტები უკავშირდება:
- კონტრაქტორების პროდუქტიულობა და ხარჯეფექტიანობა კონტროლდება
- მარაგები CPF სისტემის კრიტიკულობასთან არის მორგებული
რატომ მარცხდება ზოგადი ERP სისტემები FPSO პროექტებში
ზოგადი ERP სისტემები შექმნილია შემდეგისთვის:
- ფინანსური კონსოლიდაცია
- ტრანზაქციული ბუღალტრული აღრიცხვა
- ფაქტის შემდგომი ანგარიშგება
FPSO-ებისთვის საჭიროა:
- ინჟინერიაზე დაფუძნებული ლოგიკა
- სკოპზე დაფუძნებული ხარჯთკონტროლი
- რეალურ დროში გადახრების გამოვლენა
ეს არის არა კონფიგურაციის ხარვეზი. ეს არის სტრუქტურული შეუსაბამობა.
ProjectVIEW ERP: შექმნილია FPSO-ებისა და ოფშორული მეგაპროექტებისთვის
ProjectVIEW ERP სპეციალურად შეიქმნა შემდეგისთვის:
- ოფშორული მშენებლობა
- გემთსაშენები და FPSO-ის კონვერსიები
- ენერგეტიკული მეგაპროექტები
- პროექტზე დაფუძნებული წარმოება
მისი ძირითადი პრინციპია:
ყოველი პროცესი ფასდება დროის (WBS) და ღირებულების (BoQ) მიხედვით.
FPSO-ებისა და CPF-ებისთვის ეს იძლევა:
- უწყვეტ პროექტულ კონტროლს მთელი სასიცოცხლო ციკლის განმავლობაში
- ცვლილებების მართვაში კონტროლირებულ მოქნილობას
- ნაღდი ფულის პროგნოზირებად ნაკადს არასტაბილურ ოფშორულ გარემოში
საბოლოო დასკვნა
FPSO არ არის აქტივი, რომელსაც მართავთ. ეს არის პროექტი, რომელსაც არასოდეს ასრულებთ.
კომპანიები, რომლებიც ამას სწორად ესმით:
- აკონტროლებენ ხარჯებს
- მართავენ ცვლილებებს
- იცავენ პრეტენზიებს
- იცავენ საბადოების ეკონომიკას
ვინც ამას არ სწავლობს ოფშორში, ის იგებს გვიან, ძვირად და შეუქცევადად.
ProjectVIEW ERP სწორედ ამ რეალობისთვის არსებობს.